Bankkundinnen und Bankkunden mit einem freien Vermögen von mehr als 1 Million Franken – also klassische Private-Banking-Kunden – unterscheiden sich bei ihren Finanzanlagen grundlegend vom Durchschnitt der Schweizer Bevölkerung.
99 Prozent der Befragten der HSLU/LUKB-Studie investieren in Wertschriften, während es bei der Schweizer Bevölkerung im Schnitt nur 52 Prozent sind.
Die Private Banking-Kundschaft interessiert sich stärker für die Abläufe der Finanzmärkte, schätzt ihr Finanzwissen höher ein und lässt sich von kurzfristigen Verlusten weniger aus der Ruhe bringen.
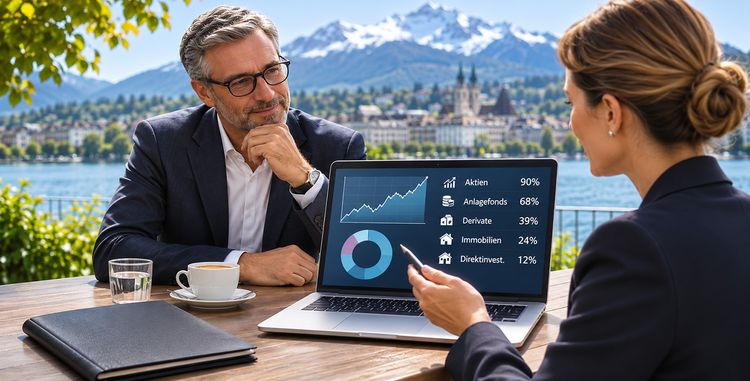
Das spiegelt sich in ihren Investitionsentscheiden: 90 Prozent der Private Banking-Kunden legt in Aktien an, 68 Prozent in Anlagefonds und 39 Prozent auch in Derivate, 24 Prozent legt in Rendite-Liegenschaften an und 12 Prozent tätigt Direktinvestitionen in Unternehmen. Bei der Schweizer Bevölkerung sind es bei Aktien lediglich 35 Prozent und rund ein Drittel bei Anlagefonds.
Das sind Ergebnisse einer gemeinsamen Studie der Hochschule Luzern (HSLU) und der Luzerner Kantonalbank AG (LUKB) mit 307 vermögenden Personen in der Schweiz, die im Mai 2026 an einer Online-Befragung teilgenommen haben.
«Zwischen Vermögen und der Angst vor Verlusten bei Investitionen besteht wohl eine wechselseitige Beziehung», erklärt Studienautor Prof. Dr. Simon Amrein von der HSLU, der die Studie zusammen mit Dr. Anastasia Steinberger von der LUKB durchgeführt hat. «Einerseits kann ein höheres Vermögen aufgrund des grösseren finanziellen Spielraums die Auswirkungen von Verlusten abfedern und damit die Risikoscheu reduzieren. Andererseits könnte eine höhere Risikobereitschaft langfristig auch zur Bildung eines grösseren Vermögens beitragen.»
Alle investieren – aber nicht alle investieren gleich
Investieren ist für die Private-Banking-Kundschaft selbstverständlich, aber nicht alle setzen die gleichen Schwerpunkte. Die HSLU/LUKB-Untersuchung identifiziert vier unterschiedliche Anlagetypen: konventionelle, kapitalmarktorientierte, immobilienorientierte und unternehmerische Anlegerinnen und Anleger. «Die vier Typen unterscheiden sich in ihrem Interesse an Finanzthemen und ihrem Bedürfnis nach persönlichem Austausch mit der Bank», sagt Amrein. «Das zeigt sich in der Zusammensetzung und Breite ihrer gewählten Anlageklassen.»
Diese Beobachtung macht auch Désirée von Michaelis, die in der Geschäftsleitung der LUKB verantwortlich für das Private Banking ist: «Die fundierte Beratung der Private-Banking-Kundschaft erfordert einen differenzierten Ansatz: Weil sich die Bedürfnisse so stark unterscheiden, muss die Bank die Ausgangslage der Kundinnen und Kunden in der Tiefe verstehen, dabei bewusste und auch unbewusste Bedürfnisse berücksichtigen und daraus eine sinnvolle langfristige Vermögensstrategie ableiten. Erst anschliessend geht es um eigentliche Anlageberatung.»
UBS und Kantonalbanken sind im Private Banking stark positioniert
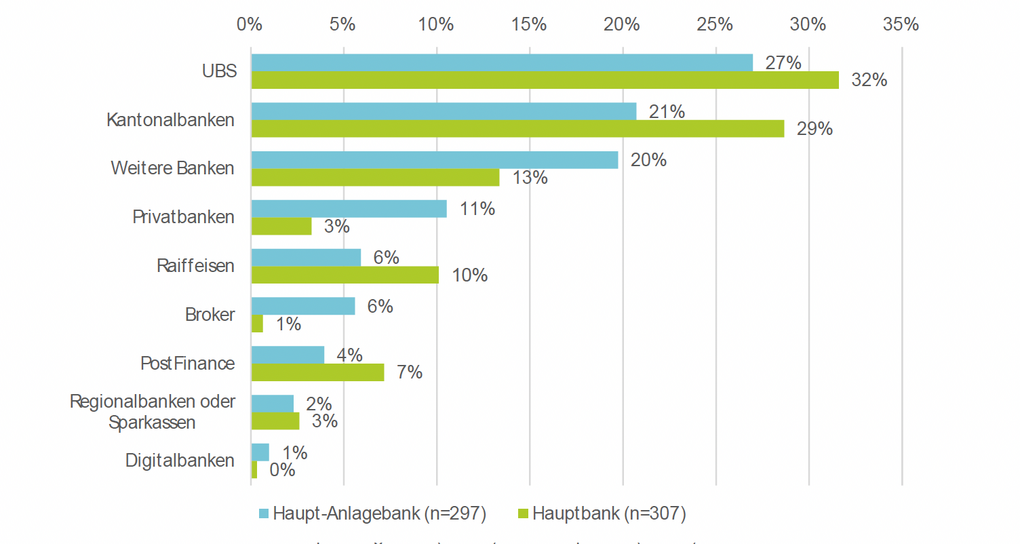
Die befragten Kundinnen und Kunden verteilen ihr Vermögen auf mehrere Institute und unterhalten durchschnittlich 3.3 Bankbeziehungen. Nur bei rund der Hälfte ist die Hauptbank für den Zahlungsverkehr gleichzeitig auch die wichtigste Bank für Anlagen.
Besonders stark im Anlagegeschäft positioniert sind die UBS und Kantonalbanken, die zusammen die Haupt-Anlagebank für fast die Hälfte (48 Prozent) der Befragten sind.
Die folgende Grafik zeigt, wie sich die Marktanteile auf verschiedene Banken verteilen.