Eine Beziehung fürs Leben? Schweizer Banken halten ihren Kernbankensystemen die Treue – nicht unbedingt aus Liebe, sondern wegen ihrer Zuverlässigkeit und mangels überzeugender Alternativen. | Bild: Me & KI
Liebe ist es nicht und auch Zufriedenheit nur zum Teil. Die IFZ-Studie zur Zukunft der Kernbankensysteme vermittelt ein durchzogenes Bild.
Die IFZ Studie zur Zukunft der Kernbankensysteme erscheint zum zweiten Mal. Inhaltlich liegt der Fokus auf den von Schweizer und Liechtensteiner Banken eingesetzten Kernbankensystemen. Das Studiendesign orientiert sich an dem der vorangegangenen Studie und umfasst eine Umfrage unter 123 Banken sowie vertiefende Interviews.
Befragt wurden Banken mit einer Bilanzsumme von bis zu 9.9 Milliarden Franken (66%) sowie grössere Banken mit einer Bilanzsumme ab 10 Milliarden Franken (34%).
Die wichtigsten Erkenntnisse auf einen Blick
Die Stärken der Kernbankensysteme (KBS) sind unverändert deren Stabilität, Verfügbarkeit, Ausfallsicherheit und Zuverlässigkeit.
Die Herausforderungen für Banken liegen weiterhin in den Kosten und der Zukunftsfähigkeit ihrer KBS. Dabei entwickeln Banken unterschiedliche Strategien, um diese Herausforderungen zu adressieren. Insbesondere Umsysteme sollen helfen, die Innovations-und Zukunftsfähigkeit zu erhöhen.
Die etablierten Anbieter von KBS in der Schweiz arbeiten an der Zukunft. Banken warten auf die in Aussicht gestellten Neuerungen und sind dabei zum Teil skeptisch, ob die Veränderungen bald kommen und ob sie den erhofften Nutzen bringen.
Welche Kernbankensysteme sind im Einsatz?
Finnova ist mit 63 Prozent das dominierende Kernbankensystem in der Stichprobe, Avaloq folgt mit 22 Prozent. Das grösste Stück des gesamten Kuchens (85%) teilen also diese beiden Marktführer unter sich auf. Mit im Spiel bei den übrigen 15 Prozent sind Temenos, Finstar, TCS BaNCS und andere.
Neo-Kernbankenplattformen haben sich bisher nicht durchsetzen können. Cloud-native, API-first aufgebaute Plattformen (unter anderen Thought Machine, Mambu, Tuum, 10x Banking, SaaScada) mit modularer Architektur, SaaS-Betriebsmodellen und Pay-as-you-grow-Preisen spielen in der Schweiz und in Liechtenstein nur am Rande eine Rolle. Funktionale Tiefe ("Swiss Finish"), regulatorische Verankerung und Datensouveränität setzen hier nach wie vor Hürden.
Wie zufrieden sind Banken und wo liegen die Schwächen der KSB?
5 Prozent der befragten Banken sind mit ihrem KBS voll zufrieden, 59 Prozent sind eher zufrieden und 34 Prozent sagen teils/teils. Ausgeprägte Unzufriedenheit ist mit 2 Prozent die Ausnahme.
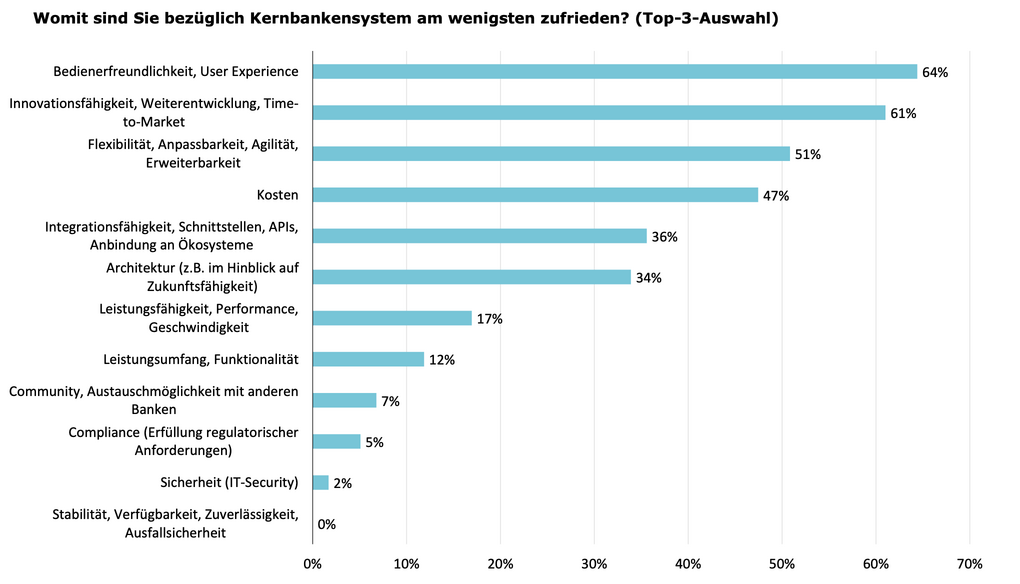
Die Gründe für die teilweise fehlende oder nicht vollständige Zufriedenheit liegen in den Schwächen der Kernbankensysteme. Hier werden Bedienerfreundlichkeit (64%) und Innovationsfähigkeit (61%) am kritischsten beurteilt. Auch Flexibilität (51%) und Kosten 47%) stehen in der Skala der Schwächen weit vorne.
Quelle: IFZ-Studie Zukunft der Kernbankensysteme 2026
Wechsel des Kernbankensystems in Sicht?
Die Wechselbereitschaft hat stark abgenommen. Rund zwei Drittel der Banken gehen davon aus, dass sie auch in zehn Jahren noch mit demselben KBS-Anbieter zusammenarbeiten – im Vergleich zu 2023 hat sich dieser Anteil verdoppelt. Nur 10 Prozent halten einen Wechsel in den nächsten fünf Jahren für wahrscheinlich, 20 Prozent sehen einen möglichen Wechsel erst in zehn Jahren.
Die Gründe für diese Veränderungen liegen einerseits bei den Anbietern, denen es insbesondere mit der angekündigten Öffnung ihrer Systeme gelungen ist, bei den Kunden Vertrauen zurückzugewinnen, zum andern am Fehlen von echten Alternativen.
Skepsis bei der Weiterentwicklung der Kernbankensysteme
43 Prozent der Banken sehen eine aktive Weiterentwicklung durch die Anbieter – 41 Prozent sehen dies nur "teils/teils".
Diese Weiterentwicklung bei den führenden KBS-Anbietern betrifft primär die Öffnung der eigenen Plattform hin zu einem Ökosystem sowie die dynamische Anpassung der KBS-Architektur.
Zwei Drittel der Banken sehen das Thema der standardisierten Schnittstellen (APIs) nach wie vor als das wichtigste Zukunftsbedürfnis, 2023 hatten dies 87 Prozent so angegeben. Dies zeigt, dass die Öffnung der Systeme noch nicht erreicht ist.
Eine Integration von Künstlicher Intelligenz (KI) in die Kernbankensysteme wird von den Banken überwiegend noch nicht wahrgenommen.
Umsysteme
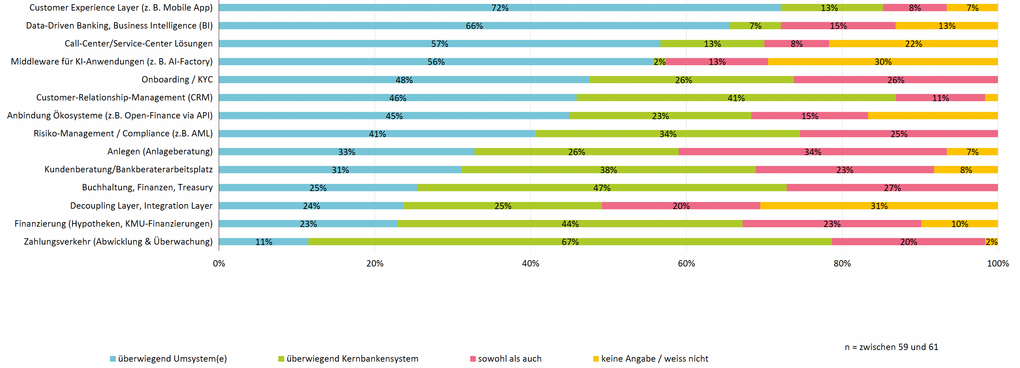
Das Kernbankensystem entwickelt sich in der Betrachtung der Studien-Autoren zum Buchungs-und Abwicklungskern. Alles, was Kundenerlebnis, Daten und Künstliche Intelligenz betrifft, wird nach aussen verlagert. Diese Anbindung neuer Umsysteme wird von Banken zwar als aufwendig beurteilt, ist aber offenbar notwendig für Innovationen und spezialisierte Funktionen.
Die folgende Grafik zeigt, bei welchen Themen oder Prozessen eher ein Umsystem statt das Kernbankensystem genutzt wird.
Quelle: IFZ-Studie Zukunft der Kernbankensysteme 2026
68 Prozent der Banken realisieren Innovationen eher oder überwiegend über Umsysteme. Das KBS ist damit für die meisten Banken das Fundament, aber nicht Quelle der Innovation.
Die Studie zum Runterladen
Die IFZ-Studie "Zukunft der Kernbankensysteme 2026" schürft tiefer und geht mit zahlreichen weiteren Fragestellungen auf 78 Seiten ins Detail.
Die Studie steht bei der Hochschule Luzern als PDF kostenlos zum Runterladen zur Verfügung, hier geht's zum Download.
Unsere Website verwendet Cookies, um Ihr Online-Erlebnis zu optimieren. Mit der weiteren Nutzung dieser Website, stimmen Sie der Verwendung von Cookies zu. Weitere Details finden Sie in unserer Datenschutzerklärung.