
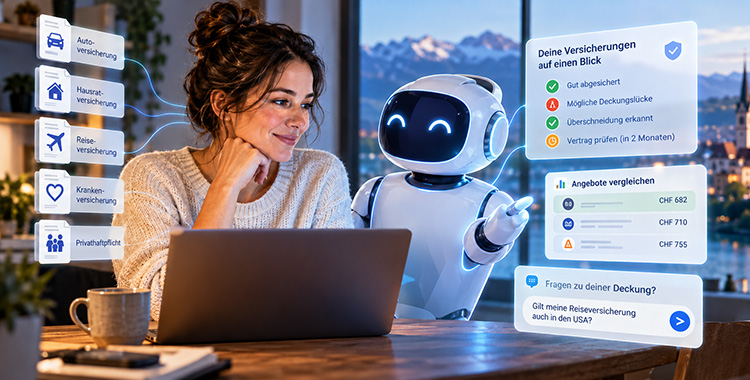
Versicherer und Broker nutzen KI seit Jahren. Nun erreicht Künstliche Intelligenz auch die andere Seite des Tisches. Mit MyGenny ist in der Schweiz ein KI-Versicherungs-Manager für Privatkunden gestartet. Er soll Policen lesen, Deckungen erklären, Angebote vergleichen und Verträge über Jahre begleiten. Spannender als das einzelne Produkt ist jedoch die Frage: Können persönliche KI-Agenten den Versicherungsmarkt verändern?
KI-Agenten als Partner der Versicherungskunden
Eine Versicherungspolice gehört zu der Art von Dokumenten, die man gar nicht oder möglichst selten liest. Solange nichts passiert, ist das auch kein Problem. Fragen stellen sich erst bei einem Schadenfall, vor einer Reise, nach einem Umzug oder wenn die Prämien angehoben werden. Zum Beispiel: Bin ich dafür überhaupt versichert? Wie hoch ist mein Selbstbehalt? Gilt die Deckung auch im Ausland? Und weshalb bezahle ich eigentlich für diese Zusatzversicherung?
Bislang gab es drei Möglichkeien, um schlauer zu werden: Selbst nachlesen, den Versicherer oder Broker fragen – oder auf einem Vergleichsportal nach einem günstigeren Angebot suchen.
Nun kommt eine vierte Möglichkeit dazu: Man lässt die eigene Police von einer KI lesen, analysieren und bekommt direkt am PC die Antworten auf alle Fragen.
Mit MyGenny hat die Schweizer K2G Holding einen solchen Dienst für Privatkunden lanciert. Das Prinzip ist einfach: Nutzer laden eine bestehende Police als PDF oder Foto hoch. Die Software extrahiert daraus unter anderem Prämien, Deckungen, Selbstbehalte und Laufzeiten und übersetzt Versicherungsbegriffe, Bedingungen und Ausschlüsse in eine verständliche Sprache. Fragen können anschliessend im Dialog gestellt werden.
Das klingt zunächst nach ChatGPT, Claude oder Gemini für Versicherungen. Interessant wird das Modell aber dort, wo es darüber hinausgeht und persönlich wird.
Die eigene Police wird zum Ausgangspunkt
Klassische Vergleichsportale beginnen meist mit einer Eingabemaske und enden mit einer Rangliste. MyGenny dreht den Prozess gewissermassen um: Ausgangspunkt ist die Versicherung, die man bereits besitzt.
Damit kann eine KI nicht nur checken, ob Angebot A billiger ist als Angebot B. Sie kann die viel relevantere Frage beantworten, was sich im Vergleich zu meinem heutigen Schutz ändert.
Bei einer Autoversicherung können beispielsweise Prämie, Selbstbehalt, Parkschäden, Glas, Pannenhilfe oder Bonusschutz nebeneinandergestellt werden. Eine tiefere Prämie sieht dann möglicherweise weniger attraktiv aus, wenn dafür bisher versicherte Leistungen verschwinden oder der Selbstbehalt steigt. Diese Verbindung von Preis und Leistung ist Teil des MyGenny-Konzepts und gehört zur Pflicht.
Der Kürlauf beginnt dann, wenn mehrere Policen zusammenkommen. Versicherungen werden selten als Portfolio gekauft, dieses entsteht erst im Laufe der Zeit. Die Reiseversicherung stammt vielleicht von vor acht Jahren, eine Deckung steckt zusätzlich in der Kreditkarte, beim Auto kam später eine weitere Leistung hinzu. Nach Umzügen, Familiengründung oder Fahrzeugwechsel bleiben Verträge bestehen, obwohl sich das Risiko längst verändert hat. Daraus resultieren möglichweise Unterdeckungen, Überdeckungen oder gewisse Risiken sind sogar doppelt versichert.
Ein KI-Agent, der das gesamte Portfolio kennt, kann hier Doppelversicherungen, Lücken oder veraltete Annahmen sichtbar machen. Das kann wertvoller sein als nur gerade die Jagd nach der billigsten Prämie, zumal die Gesamtsicht in den meisten Fällen ebenfalls zu Kosteneinsparungen führen dürfte.
Vom schlichten Vergleich zum digitalen Gedächtnis
Hier liegt das Hauptangebot von MyGenny. Die Plattform soll nicht nur bei einer einmaligen Suche helfen, sondern zu einer Art digitalem Versicherungsgedächtnis werden. In den weiterführenden Modellen werden Policen und Vertragsdaten gespeichert, Kündigungs- und Verlängerungstermine überwacht und Verträge vor relevanten Stichtagen erneut überprüft und mit Angeboten anderer Versicherer verglichen.
Das verändert die Logik des Geschäfts. Ein Vergleichsportal erhält erhöhte Aufmerksamkeit typischerweise in dem Moment, in dem jemand wechseln will. Ein Broker pflegt dagegen eine längerfristige Kundenbeziehung. Ein persönlicher KI-Agent versucht, beide Funktionen gewissermassen zusammenzuführen. Er kennt alle bestehehenden Verträge, beobachtet Fristen, wird aktiv, wenn eine Entscheidung ansteht und ebnet den Weg zu einem notwendigen Wechsel.
MyGenny bietet dafür unterschiedliche Modelle. Die Basisversion ist kostenlos. Für die dauerhafte Vertragsverwaltung und Fristenüberwachung ist ein kostenpflichtiges Autopilot-Modell im Angebot. Daneben gibt es ein Concierge-Modell mit persönlicher Broker-Unterstützung. Letzteres bleibt kostenfrei – im Gegensatz zu den ersten beiden Modellen erhält der Betreiber der Plattform hier Provisionen von den Versicherern.
Wer sitzt künftig zwischen Kunde und Versicherer?
KI-Agenten für Versicherungskunden können in dieser frühen Phase als Experiment für die künftige Machtverteilung im Versicherungsmarkt betrachtet werden.
Bislang verfügen Versicherer und Vermittler über einen strukturellen Informationsvorsprung. Sie kennen ihre Produkte, Bedingungen und Tarife wesentlich besser als der durchschnittliche Kunde. Vergleichsportale haben diesen Vorsprung beim Preis reduziert. Persönliche KI-Agenten könnten nun auch den Vorsprung beim Wissen und beim Verständnis verkleinern.
Das muss Broker nicht überflüssig machen. Je komplexer ein Fall wird, desto wertvoller kann menschliche Beratung sein. Aber die Arbeitsteilung könnte sich verschieben. Eine KI kann Dokumente sortieren, analysieren, Unterschiede herausarbeiten, Standardfragen beantworten, Kosten vergleichen und Termine im Auge behalten. Der Mensch wird dann eher dort gebraucht, wo Erfahrung, Haftung, Verhandlung oder schwierige Entscheidungen gefragt sind.
Auch Vergleichsportale können unter Druck geraten. Dann, wenn der Kunde nicht mehr Websiten ansteuert, um Kosten zu vergleichen, sondern seinen Agenten beauftragt: "Prüfe meine Autoversicherung und sag mir, ob ich wechseln sollte". Entscheidend ist dann nicht mehr, welches Portal die attraktivste Rangliste präsentiert, sondern auf welche Daten und Angebote der Agent zugreift und was er daraus für den Kunden machen kann. Ist der KI-Agent wirklich gut, kann sein Output sehr viel breiter und tiefer ausfallen als ein schlichter Kostenvergleich.
Verändern KI-Agenten die Kräfteverhältnisse im Versicherungsmarkt?
Der spannendste Effekt persönlicher KI-Versicherungs-Agenten wird nicht darin liegen, Menschen möglichst schnell zu einem neuen Abschluss zu bewegen. Ihr grösster Nutzen könnte sein, dafür zu sorgen, dass jemand seine bestehenden Versicherungen tatsächlich versteht. Und deshalb die richtigen Schlüsse daraus zieht, die in seinem Interesse liegen, nicht unbedingt im Interesse der Versicherer. Das kann zu optimierten Versicherungs-Portfolios mit einem veränderten Anbieter-Mix führen.
Sollte das funktionieren, bekommt der Versicherungsmarkt einen neuen Akteur mit wachsendem Einfluss. Nicht noch einen Versicherer, Broker oder Vergleichsdienst dazu, sondern einen digitalen Manager und Berater auf der Seite des Kunden.
Im Versicherungsmarkt ist in den letzten Jahren nicht sehr viel passiert, was Kunden neuen Nutzen gebracht hätte. Das könnte sich durch persönliche KI-Agenten ändern.