
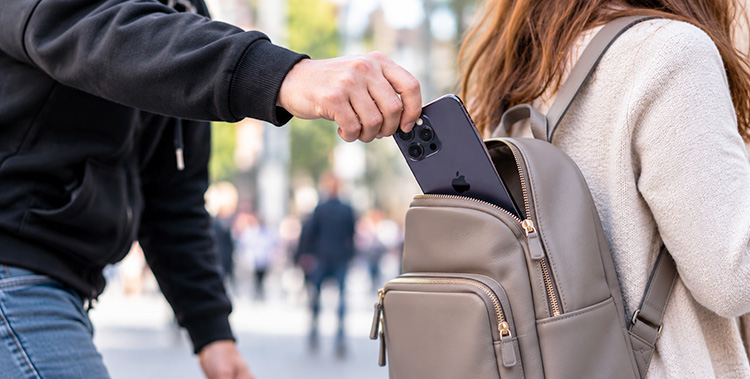
Der Diebstahl von Smartphone steigt sprunghaft an. Das hat Gründe, das Risiko geht zunehmend über den Verlust des Geräts selbst hinaus. Eine neue Studie zeigt, dass 45 Prozent der gehackten Accounts in Deutschland ihren Ausgangspunkt in einem gestohlenen Smartphone hatten.
Welches Land in Europa trägt die höchsten Kosten durch Online-Betrug? Es ist Deutschland. Das zeigt eine europaweite Studie mit 15'000 Teilnehmerinnen und Teilnehmern, darunter 3'000 deutsche Erwachsene, die im Auftrag von SquareTrade Europe, einem Unternehmen der Allstate-Gruppe, durchgeführt wurde.
Von den Deutschen, die Ziel eines Betrugsversuchs wurden, fielen 65 Prozent diesem auch tatsächlich zum Opfer – das ist die höchste Quote aller untersuchten Länder. Der durchschnittliche Schaden lag bei 657 Euro pro Vorfall.
Für viele Opfer bringt es kaum etwas, den Vorfall zu melden. Nur bei 27 Prozent der Deutschen wurde der Fall vollständig gelöst, 32 Prozent erhielten kein Geld zurück, und bei 28 Prozent wurde die Beschwerde zwar zur Kenntnis genommen, blieb aber ohne weitere Massnahmen. Deutsche Verbraucher verlieren nicht nur mehr durch Betrug als jeder andere untersuchte Markt, sie erzielen auch die schlechtesten Ergebnisse, wenn sie versuchen, den Fall zu klären.
Das Smartphone ist der Generalschlüssel
Digitaler Betrug beginnt häufig mit einem gestohlenen Telefon. Fast die Hälfte (45 %) der Deutschen, deren Online-Konten gehackt wurden, gibt an, dass alles begann, als ihr Smartphone in die falschen Hände geriet – ein einziger Diebstahl öffnet so den Zugriff auf das gesamte digitale Leben.
Hinzu kommt: die Bedrohung wird immer überzeugender. 41 Prozent der Deutschen glauben, dass Künstliche Intelligenz Betrugsversuche schwerer erkennbar macht, und 26 Prozent trauen sich kaum zu, einen echten Videoanruf von einem Deepfake zu unterscheiden. Das Risiko ist längst nicht mehr theoretisch: 12 Prozent haben bereits KI-generierte Anrufe erhalten, in denen eine bekannte Person imitiert wurde. Und jeder Zehnte gibt an, dass das eigene Gesicht, die eigene Stimme oder Identität ohne Zustimmung von KI genutzt wurde, um andere zu betrügen.
Wie Betrugsmaschen die Menschen erreichen
Betrugsversuche sind zunehmend in den Plattformen verankert, die Deutsche täglich nutzen. Über ein Drittel (35 %) aller Betrugsversuche in Deutschland geht auf soziale Medien und Messaging-Dienste zurück – mehr als doppelt so viel wie auf E-Mail mit 15 Prozent. Auf Marktplätze wie Depop, Vinted und eBay entfallen weitere 12 Prozent.
Diese Angriffe sind erfolgreich, weil sie an alltäglichen Routinen ansetzen. 22 Prozent der deutschen Betrugsopfer bezahlten für Waren oder Dienstleistungen, die nie ankamen, 20 Prozent wurden dazu verleitet, Geld direkt an Betrüger zu überweisen, und 18 Prozent gaben persönliche Daten preis, die später für weiteren Betrug genutzt wurden.
Money Muling und Geldwäsche
Betrüger rekrutieren zunehmend junge Erwachsene, um gestohlenes Geld weiterzuleiten. Fast die Hälfte (46 %) der Deutschen zwischen 18 und 24 Jahren wurde schon einmal gebeten, das eigene Bankkonto gegen eine Zahlung oder einen Anteil an der Summe für solche Transaktionen zur Verfügung zu stellen. Diese als "Money Muling" bezeichnete Praxis kann zu Strafverfolgung und einem Eintrag ins Führungszeugnis führen. 8.5 Prozent gaben an, zugestimmt zu haben – die höchste Quote in Europa, weitere 16 Prozent zogen es ernsthaft in Erwägung.
Das Know-how von (ehemaligen) Betrügern kann genutzt werden
Um Verbraucher besser darüber aufzuklären, wie sich Online-Betrug weiterentwickelt, hat SquareTrade eine Partnerschaft mit dem ehemaligen Betrüger und heutigen Anti-Betrugs-Berater Alex Wood geschlossen. Gemeinsam wollen sie das Bewusstsein für digitale Bedrohungen stärken und Menschen dabei unterstützen, sicherere Gewohnheiten im Umgang mit digitalen Angeboten und Diensten zu entwickeln.
Alex Wood, Anti-Betrugs-Berater und Kampagnenpartner von SquareTrade, sagt: «Betrugsmaschen sind heute ausgefeilter und schwerer zu erkennen als je zuvor. Ein Betrüger kann in wenigen Minuten einen gefälschten Shop einrichten, über Nacht die Website einer Bank klonen oder mit KI überzeugende Phishing-Nachrichten erstellen. Die Maschen, die Verbraucher am meisten kosten, funktionieren, weil sie echt wirken. Die Menschen handeln nicht leichtfertig – sie kaufen ein, bezahlen und reagieren auf Nachrichten genau so, wie sie es normalerweise tun. Kriminelle haben gelernt, alltägliches digitales Verhalten als Waffe zu nutzen. Deshalb arbeite ich mit SquareTrade zusammen – um dafür zu sorgen, dass die Menschen verstehen, wie sich die Bedrohung verändert, und um zu zeigen, dass es Lösungen gibt, die die Lücke zwischen unserem Alltag und unserem tatsächlichen Schutz schliessen können.»
Die emotionalen Kosten
Über die finanziellen Verluste hinaus geben deutsche Opfer fast ebenso häufig sich selbst die Schuld (34 %) wie der Person, die sie betrogen hat (39 %). Sie fühlen sich dumm oder naiv (26 %) und schämen sich dafür (21 %). Diese emotionale Belastung lässt viele Betroffene schweigen. Und wer doch aktiv wird, erlebt oft, dass allein der Zeitaufwand für die Lösung des Problems den Schaden weiter vergrössert und nicht minimiert – das berichten 28 Prozent.
Anna Masten, Senior Director of Strategic Partnerships bei SquareTrade, sagt: «Diese Daten zeigen, dass Deutschland dringend handeln muss. Verbraucher verlieren hierzulande pro Betrugsfall mehr Geld als irgendwo sonst in Europa. Doch Bewusstsein allein reicht nicht aus: Zwei Drittel der befragten deutschen Verbraucher wünschen sich einen Service, der sie vor digitalen Bedrohungen schützt. Die Studienergebnisse unterstreichen zusätzlich, dass ein umfassenderer Ansatz erforderlich ist, der klassischen Geräteschutz mit durchgängigem digitalem Schutz verbindet.»
Fazit
Was Deutschland mit dem übrigen Europa gemeinsam hat: die Statistiken zeigen in zahlreichen Ländern eine stark ansteigende Zahl von – oftmals erfolgreichen – Betrugsversuchen. Künstliche Intelligenz verschärft das Problem, in Bezug auf Häufigkeit, Geschwindigkeit und Raffinesse der Angriffe oder Betrugsmaschen.
Hier sind alle Anbieter aus der Finanzindustrie gefordert, gemeinsam mit Systemanbietern aus anderen Bereichen Lösungen zu entwickeln, die Konsumentinnen und Konsumenten so weit wie nur möglich vor Cyber-Attacken und Betrugsversuchen wirkungsvoll schützen.