Die zentrale These: Digital Family Banking ist für Regionalbanken weit mehr als eine Produktidee. Manuel Thomet erklärt, welche Chancen sich öffnen.
Im Rahmen eines Impulsreferats zu den strategischen Optionen von Regionalbanken am Finstar Community Event Ende August 2026 in Lenzburg rückte eine bislang wenig beachtete Marktchance in den Fokus: Digital Family Banking. Die zentrale These: Digital Family Banking ist für Regionalbanken weit mehr als eine Produktidee. Es könnte sich als ein vielversprechender Weg erweisen, um Familien langfristig an die Bank zu binden sowie neue Differenzierungs- und Wachstumspotenziale zu erschliessen.
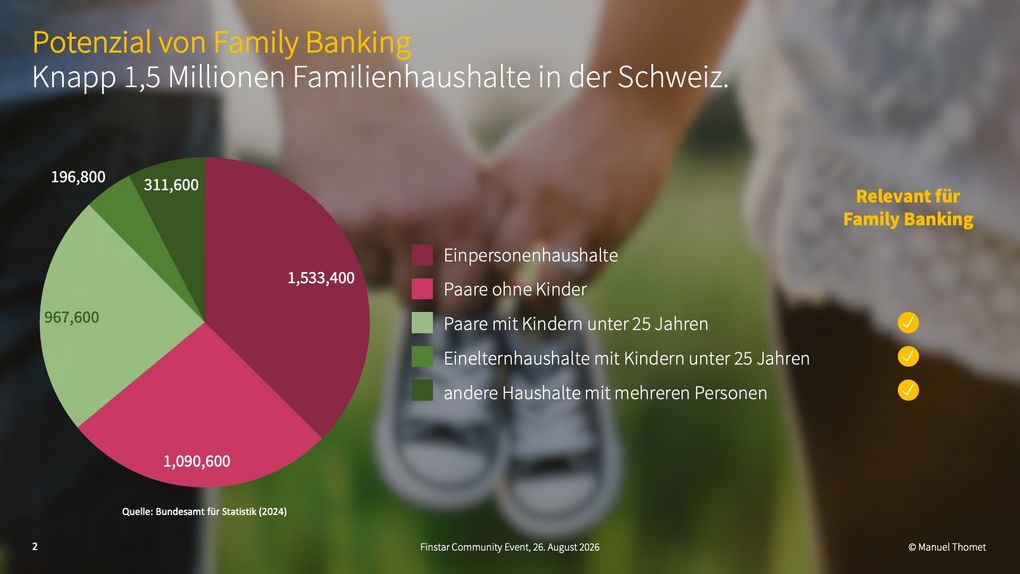
Digital Family Banking ist kein Nischenthema, sondern adressiert einen relevanten Teil der Schweizer Bevölkerung. Gemäss Bundesamt für Statistik gibt es in der Schweiz knapp 1.5 Millionen familienähnliche Haushalte. Hochgerechnet auf die durchschnittliche Haushaltsgrösse ergibt sich daraus ein Potenzial von über drei Millionen möglichen Nutzerinnen und Nutzern einer Digital-Family-Banking-Lösung. Die entscheidende Frage lautet deshalb, welche Bank diesen Markt als Erste konsequent erschliesst.
Digital Family Banking ist dabei nicht nur eine Marktchance, sondern zunehmend eine strategische Notwendigkeit. Regionalbanken stehen vor der Herausforderung, ihr traditionelles Banking mit eigener Kundenschnittstelle für digital affine Familien weiterzuentwickeln, eine alternde Kundenbasis zu verjüngen und ihre Relevanz für kommende Generationen zu sichern. Gelingt dies nicht, droht die Kundenschnittstelle insbesondere bei jüngeren Kundinnen und Kunden zunehmend an Neo-Banken verloren zu gehen.
Die strategische Bedeutung von Digital Family Banking wird erst im Kontext einer umfassenderen Entwicklung vollständig sichtbar. Regionalbanken müssen ihre Kundenschnittstelle verteidigen und gleichzeitig neue Generationen von Kundinnen und Kunden gewinnen. Um diese Herausforderung einordnen zu können, lohnt sich ein Blick auf die grundlegende Transformation des Bankings.
Banking im Wandel: Von sichtbar zu unsichtbar
«Banking is necessary, banks are not» Mit diesem bekannten Zitat von Bill Gates aus dem Jahr 1994 lässt sich die Entwicklung des Bankings bis heute treffend beschreiben. Was damals als Provokation galt, ist heute strategische Realität. Banking verlagert sich zunehmend in den Nutzungskontext der Kundinnen und Kunden. Es wird unsichtbarer, stärker in digitale Alltagsprozesse integriert und löst sich immer mehr von der klassischen Bankfiliale oder Banking-App.
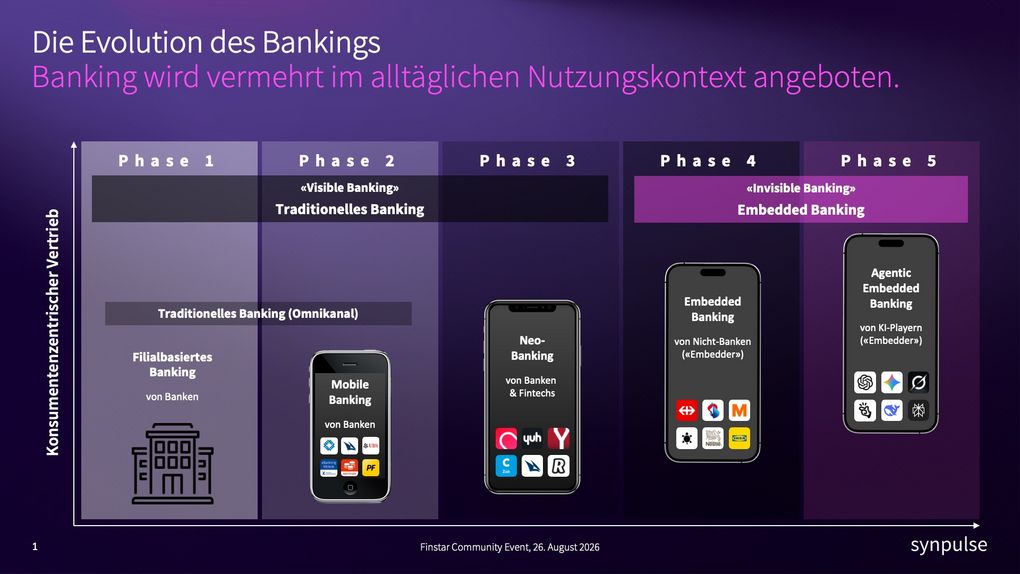
Die Evolution des Bankings: von der Filiale zum Embedded und Agentic Banking
Diese Entwicklung lässt sich als Evolution über mehrere Phasen beschreiben: vom filialbasierten Banking über Mobile Banking und Neo-Banking bis hin zum Embedded Banking durch Nicht-Banken und schliesslich zum Agentic Embedded Banking durch KI-gestützte Plattformen und digitale Assistenten. Die Richtung ist klar: Banking findet zunehmend dort statt, wo Kundinnen und Kunden bereits aktiv sind.
Christoffer Malmer, Head of SEB Embedded, bringt diese Entwicklung auf den Punkt: «Bring banking to where it is needed». Microsoft-Produktmanager Sanjoy Ghosh ergänzt: «Banking becomes something that happens silently, intelligently, and in the background of other activities». Für Regionalbanken stellt sich damit eine zentrale strategische Frage: Wie lässt sich die eigene Kundenschnittstelle in einer Welt behaupten, in der Banking zunehmend unsichtbar wird?
Was Embedded Banking bedeutet – und was nicht
Embedded Banking beschreibt ein Modell, bei dem Nicht-Banken Bankdienstleistungen in ihre eigenen Angebote integrieren. Banken stellen über Banking-as-a-Service-Plattformen beispielsweise Konten, Karten, Zahlungsfunktionen oder Finanzierungen bereit. Die Nicht-Banken betten diese Leistungen in ihre eigenen Kundenerlebnisse ein und übernehmen zunehmend Distribution, Beratung und Service. Die Bank bleibt Produkt- und Infrastrukturanbieter im Hintergrund.
Die MoneyToday-Artikelserie zu Embedded Finance von Anfang 2026 mit Beiträgen von 29 Entscheidungsträgerinnen und Entscheidungsträgern aus Banken, Embeddern, Verbänden und Think Tanks zeigte, dass das Potenzial von Embedded Finance und Banking as a Service in der Schweiz noch lange nicht ausgeschöpft ist.
Embedded Banking ist jedoch nur eine von mehreren strategischen Optionen. Nicht jede Regionalbank muss selbst zum Banking-as-a-Service-Anbieter werden. Wer die eigene Kundenschnittstelle behalten will, muss dort einen relevanten Mehrwert schaffen, wo sich die Kundinnen und Kunden tatsächlich bewegen. Genau hier eröffnet sich die Chance für Digital Family Banking.
Digital Family Banking: Eine seit Jahren bestehende Marktlücke
Familien zählen für viele Regionalbanken seit jeher zu den wichtigsten Kundensegmenten. Umso bemerkenswerter ist, dass es in der Schweiz bis heute kaum ganzheitliche digitale Family-Banking-Angebote gibt, welche die Bedürfnisse der Familie und ihrer einzelnen Mitglieder gemeinsam adressieren.
Bereits 2022 wurden drei Thesen formuliert, die bis heute nichts von ihrer Aktualität verloren haben:
These 1: Schweizer Familien sind digitaler als die heutigen Family-Banking-Angebote von Banken und Neo-Banken.
These 2: Familienmitglieder werden eher als Einzelkunden betrachtet und nicht als zusammenhängendes finanzielles Ökosystem.
These 3: Das wirtschaftliche Potenzial einer ganzheitlichen Family-Banking-Plattform wird im Schweizer Markt unterschätzt.
LinkedIn-Umfrage 2022: Hohe Relevanz, aber kaum passende Angebote im Schweizer Markt
Weder Banken noch Neo-Banken adressieren Family Banking heute umfassend
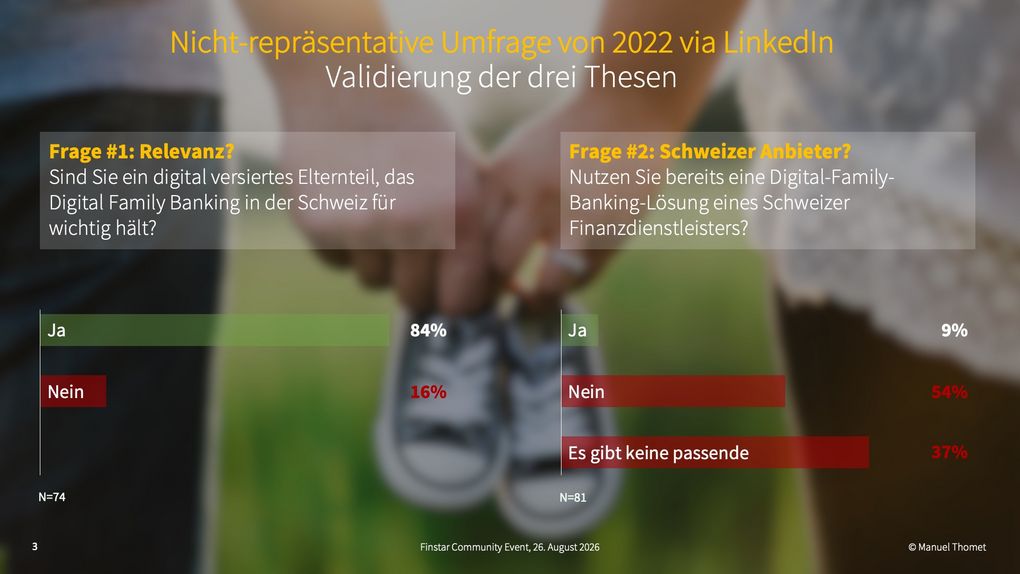
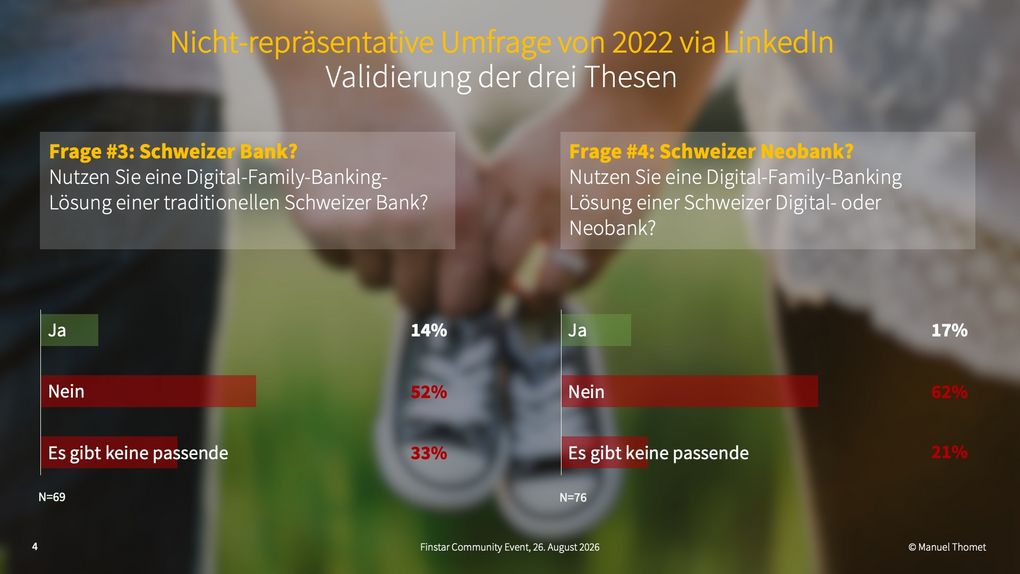
Eine nicht repräsentative LinkedIn-Umfrage unter Eltern aus dem Jahr 2022 lieferte erste Hinweise auf diese Marktlücke. 84 Prozent der Befragten hielten Digital Family Banking in der Schweiz für wichtig. Gleichzeitig nutzten lediglich 9 Prozent eine entsprechende Lösung eines Schweizer Anbieters.
Das Potenzial: Mehr als drei Millionen mögliche Nutzer
Digital Family Banking ist kein Nischenthema. In der Schweiz leben knapp 1.5 Millionen familienähnliche Haushalte. Das entspricht einem Potenzial von über drei Millionen möglichen Nutzerinnen und Nutzern einer Digital-Family-Banking-Lösung. Trotz dieser Marktgrösse bleibt das Angebot überraschend überschaubar.
Über 1.5 Millionen Familienhaushalte bilden das Potenzial für Digital Family Banking in der Schweiz
Zwar bieten verschiedene Banken bereits Kids-Banking-Lösungen an. Der Fokus liegt dabei jedoch meist auf einzelnen Familienmitgliedern und nicht auf der Familie als finanzieller Einheit. Genau hier liegt die Marktlücke: Familien bestehen nicht aus isolierten Kundenbeziehungen, sondern aus einem generationenübergreifenden finanziellen Ökosystem mit gemeinsamen und unterschiedlichen Bedürfnissen, Verantwortlichkeiten und Zielen. Die entscheidende Frage lautet deshalb, welche Bank diesen Markt als Erste konsequent besetzt.
Genau dieser Perspektivenwechsel dürfte für den künftigen Erfolg entscheidend sein. Wer die Familie als finanzielles Ökosystem versteht, folgt derselben Entwicklung, die das Banking insgesamt prägt: weg vom einzelnen Produkt, hin zum Nutzungskontext der Kundinnen und Kunden.
Was eine moderne Family-Banking-Lösung auszeichnet
Eine moderne Family-Banking-Lösung sollte weit über ein Kinderkonto hinausgehen. Entscheidend ist ein Ansatz, der die Familie als Ganzes betrachtet und gleichzeitig die unterschiedlichen Bedürfnisse ihrer Mitglieder berücksichtigt.
Die Familie als generationenübergreifendes finanzielles Ökosystem unter einem Dach
Eine Digital-Family-Banking-Lösung ist wie das Haus für eine Familie. Ein Haus passt sich den Bedürfnissen der Familie als Ganzes und jedes einzelnen Familienmitglieds an. Und es tut dies kontinuierlich über alle Lebensphasen der Familie hinweg.
Genau diese Denkweise fehlt heute vielen Banking-Angeboten. Sie adressieren häufig einzelne Personen oder einzelne Anwendungsfälle. Familien benötigen hingegen Lösungen, die gemeinsame und individuelle Bedürfnisse berücksichtigen und sich zusammen mit der Familie weiterentwickeln.
Im Kern geht es darum, das finanzielle Wohlergehen der Familie einfach und jederzeit unter Kontrolle zu haben. Daraus ergeben sich drei zentrale Erwartungen an eine moderne Family-Banking-Lösung:
Familien möchten Verantwortlichkeiten und Zugriffsrechte für die Familie als Ganzes sowie für jedes Familienmitglied individuell festlegen können.
Familien möchten von ihrer Bank proaktiv auf relevante finanzielle Problem- und Fragestellungen hingewiesen werden und unmittelbar passende Lösungen vorgeschlagen bekommen.
Familien möchten jederzeit und überall einfach auf die für sie relevanten Finanzprodukte und Finanzdienstleistungen zugreifen können.
Zu den wichtigsten Funktionalitäten gehören Monitoring- und Kontrollfunktionen für Eltern, digitale Geldbewegungen und Finanzbildungsangebote für Kinder sowie gemeinsame Budgetierungs-, Spar- und Analysefunktionen für die gesamte Familie. Auch Taschengeld, Sparziele, Familienbudgets und Finanzbildung lassen sich in einer integrierten Lösung zusammenführen.
Neo-Banken auf dem Vormarsch
Die Entwicklung der Neo-Banken zeigt eindrücklich, wie konsequente Kundenzentrierung zu Marktanteilsgewinnen führen kann. Anbieter wie Revolut, Yuh oder Neon haben bewiesen, dass einfache digitale Kundenerlebnisse insbesondere bei jüngeren Zielgruppen auf hohe Akzeptanz stossen.
Auch beim gemeinsamen Banking sind erste Bewegungen erkennbar. Neon führte bereits 2024 ein Partnerkonto ein. Yuh folgte im August 2026 mit dem Gemeinschaftskonto Yuh&Me. Beide Angebote adressieren die finanziellen Bedürfnisse von Paaren und zeigen, dass sich der Markt Schritt für Schritt in Richtung Family Banking bewegt.
Die Entwicklungen bei Neon und Yuh verdeutlichen zugleich die bestehende Marktlücke. Beide Angebote fokussieren primär auf Paare beziehungsweise Eltern. Die Familie als Ganzes bleibt weitgehend unberücksichtigt. Eine Lösung, die Eltern, Kinder und weitere Familienmitglieder innerhalb eines gemeinsamen finanziellen Ökosystems verbindet, ist bislang kaum vorhanden.
Genau hier eröffnet sich für Regionalbanken ein strategisches Zeitfenster. Wer Familien als generationenübergreifendes finanzielles Ökosystem versteht, könnte eine Marktposition besetzen, die heute weder von traditionellen Banken noch von Neo-Banken konsequent adressiert wird.
Während Neo-Banken jüngere Kundinnen und Kunden gewinnen, verfügen Regionalbanken über einen entscheidenden Vorteil: langjährige Kundenbeziehungen, regionale Verankerung und Vertrauen über Generationen hinweg. Die Verbindung dieser traditionellen Stärken mit einem überzeugenden Digital-Family-Banking-Angebot könnte bestehende Familienbeziehungen festigen und zugleich neue Generationen langfristig an die Bank binden.
Warum Regionalbanken eine einmalige Chance haben
Regionalbanken verfügen über einen Wettbewerbsvorteil, der sich nur schwer kopieren lässt: persönliche Nähe, lokales Vertrauen und gewachsene Kundenbeziehungen. Ein überzeugendes Digital-Family-Banking-Angebot könnte diese traditionellen Stärken in die digitale Welt übertragen.
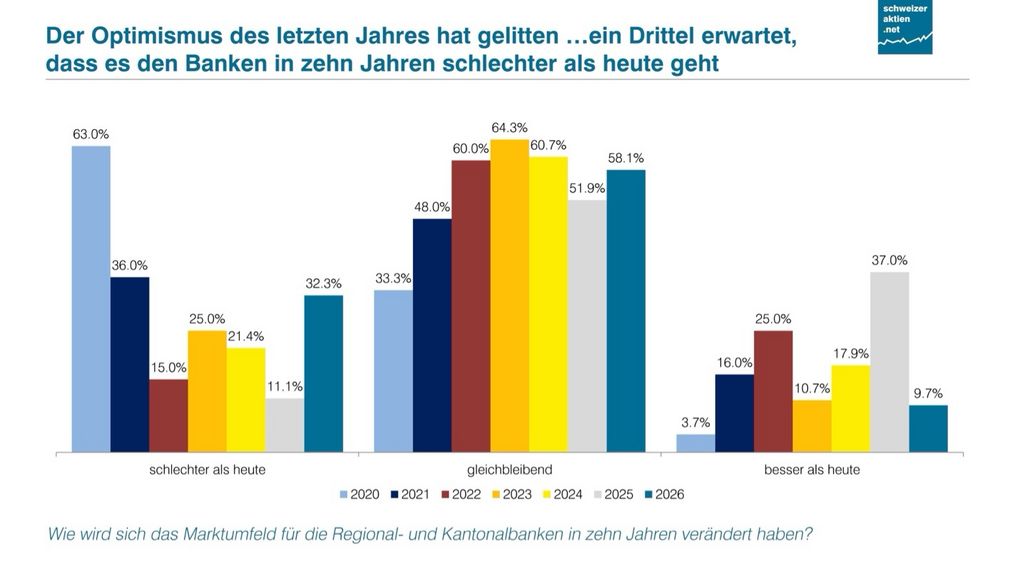
Ein Drittel der befragten Regionalbanken erwartet in den kommenden zehn Jahren ein schwierigeres Marktumfeld | Quelle: Branchenanalyse 2026 | SchweizerAktien.net
Eine aktuelle Umfrage unter regional tätigen Banken zeigt, dass rund ein Drittel der befragten Institute davon ausgeht, dass sich das Marktumfeld für Regional- und Kantonalbanken in den kommenden zehn Jahren verschlechtern wird. Gleichzeitig zählen Familien und junge Familien zu den wichtigsten Wachstumssegmenten vieler Regionalbanken. Digital Family Banking adressiert damit nicht nur eine bestehende Marktlücke, sondern auch ein strategisch relevantes Zukunftsfeld für die Branche.
Wer Familien nicht als Ansammlung einzelner Kunden, sondern als generationenübergreifendes finanzielles Ökosystem versteht, schafft die Grundlage für langfristige Kundenbeziehungen über mehrere Generationen hinweg. Digitale Family-Banking-Lösungen ermöglichen es dabei, die Familie als Ganzes kontinuierlich zu begleiten und relevante Dienstleistungen entlang ihrer Lebensphasen anzubieten.
Digital Family Banking ist damit nicht nur eine Ergänzung des bestehenden Produktportfolios. Es kann zu einem strategischen Instrument werden, um die Kundenbasis zu verjüngen, die eigene Kundenschnittstelle zu stärken und die traditionelle Rolle der Regionalbank als vertrauenswürdige Partnerin der Familie digital weiterzuentwickeln.
Fazit
Die Zukunft des Bankings wird nicht allein durch Künstliche Intelligenz, Embedded Banking oder neue Plattform-Modelle geprägt. Entscheidend wird sein, welche Banken die Bedürfnisse ihrer Kundinnen und Kunden am besten verstehen und daraus relevante Erlebnisse entwickeln.
Für Regionalbanken könnte Digital Family Banking genau dieser Weg sein. Das Thema verbindet die Stärken des traditionellen Bankings mit den Erwartungen digital affiner Familien. Gleichzeitig bietet es die Chance, die eigene Kundenbasis zu verjüngen, die Kundenschnittstelle zu verteidigen und neue Wachstumspotenziale zu erschliessen.
Vier Jahre nach den ersten öffentlich formulierten Thesen ist die Marktlücke in der Schweiz noch immer weitgehend offen. Das Zeitfenster wird jedoch kleiner. Die eigentliche Frage lautet deshalb nicht mehr, ob Digital Family Banking relevant ist, sondern welche Bank die Kundenschnittstelle der Familie zuerst besetzt.
Der Autor:
Dr. Manuel Thomet
Dr. Manuel Thomet ist Associate Partner und Head of Embedded Finance & Banking as a Service bei Synpulse in Zürich. Seit über 25 Jahren ist er als Führungskraft, C-Level-Advisor, Projektleiter und Fachexperte bei Banken, FinTechs und Beratungsunternehmen tätig und hat zahlreiche nationale und internationale Digital-Finance-Projekte zur Einführung innovativer Kundenerlebnisse geprägt und umgesetzt.
Als Initiator und Co-Autor hat er gemeinsam mit Prof. Dr. Bernhard Koye vom Swiss NextGen Finance Institute die erste akademische Studie der Schweiz zu diesem Thema verfasst, "Embedded Finance und Banking as a Service in der Schweiz: Outlook 2024" – heute ein Referenzwerk für Praktiker, Verbände und Politik. Die Studie stiess über Medien, Praxis, Verbände und Wissenschaft hinweg auf grosse Resonanz und etablierte Embedded Finance in der Schweiz als Thema auf C-Level-Ebene.
Die wissenschaftliche Auseinandersetzung mit dem Banking begann für Thomet früh: Schon seine Dissertation "Integrierte Vertriebssteuerung im Mehrkanalvertrieb von Banken" entstand aus der Praxis bei einer Schweizer Bank, unterstützt durch deren "Academic Research Programm", und führte 2006 zur Promotion an der Universität St.Gallen. Die aktuelle Studie ist die konsequente Fortsetzung dieses Wegs.
Manuel Thomet versteht sich als kreativer Prakademiker: Er denkt das Banking der Zukunft, prägt es mit fundierten Konzepten und realisiert es in konkreten Projekten mit Banken und Industrieunternehmen.
Unsere Website verwendet Cookies, um Ihr Online-Erlebnis zu optimieren. Mit der weiteren Nutzung dieser Website, stimmen Sie der Verwendung von Cookies zu. Weitere Details finden Sie in unserer Datenschutzerklärung.