Die Säule 3a über ein Smartphone zu verwalten liegt im Trend und ist bequem. Doch wie viel kosten die Vorsorge-Apps wirklich?
Erst vor rund neun Jahren wurde die erste Vorsorge-App in der Schweiz lanciert. Marktführer Viac verwaltet inzwischen mehr als acht Milliarden Franken, Frankly leicht weniger als sieben Milliarden.
Der Markt ist jedoch umkämpft, zahlreiche weitere Anbieter werben um Kundinnen und Kunden. Neben dem Hinweis auf Komfort und einfache Bedienung operieren die digitalen Apps durchwegs auch mit dem Argument der günstigen Konditionen. Nur, wie günstig sind denn diese Konditionen wirklich?
Die Kostenwahrheit über zehn Jahre
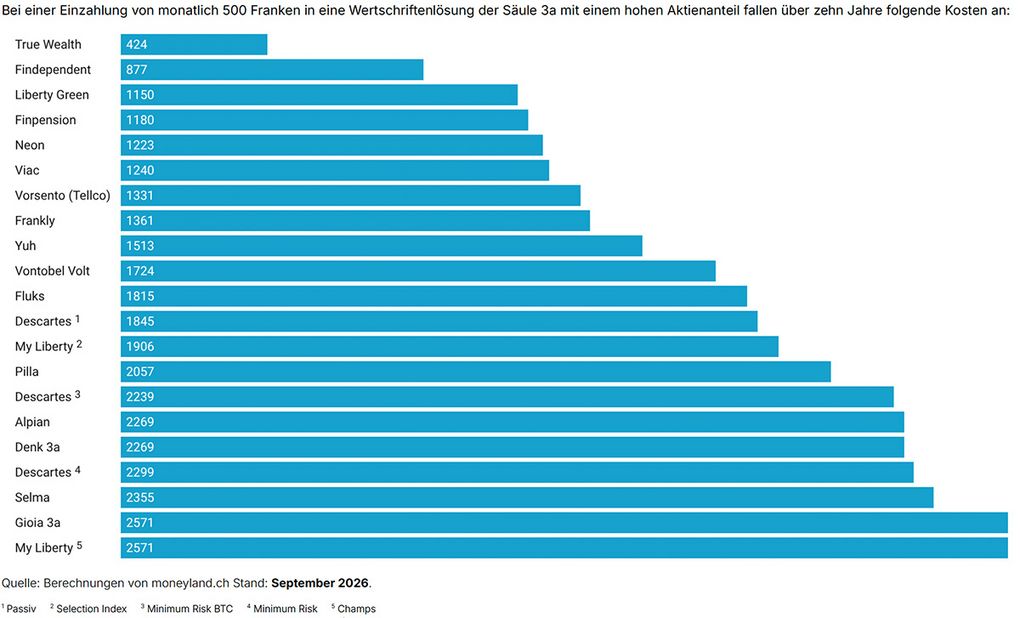
Der Online-Vergleichsdienst Moneyland hat berechnet, welche Kosten bei Schweizer Vorsorge-Apps über zehn Jahre anfallen. Die Modellrechnung geht von einer monatlichen Einzahlung von 500 Franken über eine Dauer von zehn Jahren aus. Insgesamt werden so 60'000 Franken einbezahlt. Die Anlegerin oder der Anleger investiert in Wertschriftenlösungen mit einem sehr hohen Aktienanteil (95 bis 100 Prozent).
Es wird unter der Annahme gerechnet, dass es keinen Wertzuwachs auf den investierten Beträgen gibt. In der Praxis fallen die Gebühren in der Regel höher aus, da es meist einen Wertzuwachs gibt. Für die Kostensimulation hat Moneyland sowohl die Pauschalgebühren der Vorsorge-Apps als auch die Produktkosten (TER) der eingesetzten Anlageinstrumente berücksichtigt.
Klarer Sieger: True Wealth
Die Kostenanalyse von Moneylandzeigt einen klaren Sieger: Mit deutlichem Abstand ist True Wealth mit Gesamtkosten über zehn Jahre von 424 Franken am günstigsten. Den zweiten Platz belegt 3a-Newcomer Findependent mit Gesamtkosten von 877 Franken. Findependent wird erst im Oktober mit seinem Vorsorgeangebot starten, die Konditionen stehen jedoch heute schon fest.
Die Kosten aller untersuchten Vorsorge-Apps für die Säule 3a zeigt die folgende Grafik.
Liberty Green liegt mit Gesamtkosten von 1'150 Franken auf dem dritten Platz. Während die anderen Anbieter auf breit diversifizierte Portfolios setzen, unterscheidet sich Liberty Green in der gewählten Anlagestrategie. «Mit rund 30 Einzeltiteln ist das Portfolio von Liberty Green deutlich weniger breit diversifiziert als die Anlagestrategien anderer Vorsorge-Apps. Die meisten anderen Vorsorge-Apps nutzen ETF oder Indexfonds, die eine deutlich breitere Streuung ermöglichen», erklärt Moneyland-Experte Felix Oeschger.
Die beiden grössten Schweizer Vorsorge-Apps Viac und Frankly landen mit Gesamtkosten von rund 1'300 Franken im oberen und damit im günstigeren Drittel der Tabelle.
Der teuerste Anbieter ist sechsmal teurer als der günstigste – aber es geht noch teurer
Bei den teuersten Vorsorge-Apps betragen die Gesamtkosten rund 2'500 Franken. Das ist sechsmal so viel wie beim günstigsten Anbieter.
Dennoch sind selbst die teureren Vorsorge-Apps im Vergleich zu vielen Vorsorgefonds noch deutlich günstiger. Eine Gegenüberstellung mit klassischen Vorsorgefonds zeigt: bei einigen etablierten Banken summieren sich die Gesamtkosten über zehn Jahre schnell einmal auf 3'000 bis 5'000 Franken.
«Vorsorge-Apps sind häufig günstiger als klassische Vorsorgefonds. Da Säule-3a-Guthaben typischerweise über viele Jahre angelegt bleiben, wirken sich laufende Kosten besonders stark auf die Rendite und das Wachstum des Vorsorgevermögens aus. Ein Kostenvergleich lohnt sich deshalb besonders.», so Oeschger.
Kosten sind nicht das alleinige Kriterium
Tiefe Gebühren vergrössern nur dann das angesparte Kapital, wenn auch die Rendite stimmt. Mit anderen Worten: Sehr gute Performance und höhere Gebühren können mehr bringen als schlechte Performance und tiefe Gebühren.
Deshalb sind die Kosten nicht das alleinige Kriterium, ein Blick auf die Performance der letzten Jahre der verschiedenen Lösungen gehört dazu. Mit eine Rolle spielen auch auf die unterschiedlichen Anlagestrategien der verschiedenen Anbieter sowie die individuelle Wahlfreiheit beim Anlegen.
Neuer Trend: Fonds ohne TER
Der aktuelle Vergleich von Moneyland zeigt eine interessante Marktentwicklung: Zahlreiche Vorsorge-Apps nutzen in Ihrer Anlagestrategie inzwischen auch gebührenfreie Fonds mit einer TER von 0.00 Prozent. Dazu gehören Findependent, Finpension, Fluks, Frankly, Neon, Viac und Yuh.
Relevant für die Kundinnen und Kunden bleiben unter dem Strich jedoch immer die Gesamtkosten, bestehend aus der Pauschalgebühr der App und den tatsächlichen Produktkosten.