Der Zahlungsverkehr befindet sich in einer Phase tiefgreifender Veränderungen. Eine aktuelle Studie beleuchtet unterschiedliche Einflussfaktoren und deren Auswirkungen.
Der Payment Report 2026 von Ibi Research ist deshalb interessant, weil er eine Vielzahl zentraler Einflussfaktoren aus Banken- und aus Kundensicht thematisiert, die den Zahlungsverkehr der Zukunft formen werden.
In die Studie sind für die Experten-Seite Meinungen und Einschätzungen von Exponenten aus der Bankenwelt (alle relevanten Institutstypen) eingeflossen. Für die repräsentative Sicht der Kunden sind 1'029 Bankkunden befragt worden. Der Vergleich beider Perspektiven und der Ergebnisse aus dem Jahr 2024 liefert wertvolle Einblicke in aktuelle Entwicklungen und langfristige Trends.
Welche Themen werden den Zahlungsverkehr beeinflussen und verändern?
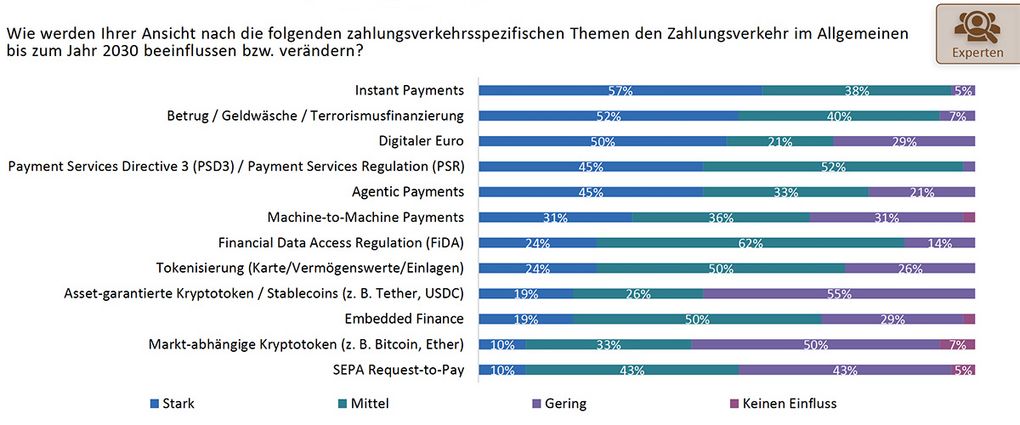
Die folgende Grafik zeigt, welche Themen aus Sicht von Experten aus der Bankenwelt den Zahlungsverkehr beeinflussen und verändern werden.
Einige Ergebnisse der Studie im Überblick
Aus zahlreichen Themenkreisen eine erste Auswahl mit kurzgefassten Ergebnissen der Befragung.
KI, digitale Souveränität und Instant Payments prägen den Zahlungsverkehr bis 2030
Künstliche Intelligenz (74 Prozent) und digitale Souveränität (50 Prozent) werden nach Ansicht der Experten den stärksten Einfluss auf den Zahlungsverkehr bis 2030 haben.
Bei den zahlungsverkehrsspezifischen Themen stehen Instant Payments (57 Prozent), Betrugsprävention und Finanzkriminalität (52 Prozent) sowie der Digitale Euro (50 Prozent) im Fokus.
Instant Payments sind im Zahlungsverkehr angekommen – Mehrwertdienste fehlen noch
81 Prozent der Endkunden haben Instant Payments bereits genutzt, rund ein Drittel sogar bei jeder Überweisung. Besonders die Generationen Z und Y setzen Echtzeitüberweisungen häufiger ein als ältere Verbraucher. Gleichzeitig sehen 57 Prozent Echtzeitüberweisungen vor allem in konkreten Alltagssituationen als sinnvoll an, während 41 Prozent grundsätzlich keinen Bedarf dafür sehen.
Auf Institutsseite sehen 76 Prozent der Experten in Instant Payments allein keine ausreichende Differenzierung im Wettbewerb und 74 Prozent bislang keine klare Strategie vieler Banken für ertragsstarke Mehrwertdienste. Die eigentlichen Potenziale, die es zu heben gilt, liegen daher in innovativen Anwendungsfällen und zusätzlichen Services.
SEPA Request-to-Pay verliert deutlich an Dynamik – Bekanntheit bei Endkunden steigt
Request-to-Pay befindet sich bei vielen Instituten weiterhin in einer frühen Phase. Nur 12 Prozent bieten schon Services für Privat- und 14 Prozent für Firmenkunden an. Gleichzeitig haben sich die Erwartungen an das Geschäftspotenzial gegenüber 2024 deutlich abgeschwächt. Nur noch 26 Prozent der Experten sehen ein hohes Potenzial im Firmenkundengeschäft (2024: 72 Prozent), bei Privatkunden sind es 12 Prozent (2024: 33 Prozent).
Dagegen hat sich die Bekanntheit bei Endkunden nahezu verdoppelt: von 20 Prozent im Jahr 2024 auf 39 Prozent. In der Generation Z sind es bereits 60 Prozent.
Wallets werden zur strategisch wichtigen Kundenschnittstelle
95 Prozent der Experten erwarten in den kommenden Jahren eine steigende Wallet-Nutzung. 84 Prozent halten eine eigene Wallet-Strategie für unverzichtbar und 83 Prozent befürchten ohne institutseigenes Angebot einen Verlust der Kundenschnittstelle. Damit geht es für Banken zunehmend um die Frage, wer zukünftig den direkten Zugang zum Kunden kontrolliert.
Auf Endkundenseite dominiert weiterhin die PayPal-App mit 66 Prozent, während lediglich 10 Prozent die Wallet ihrer Hausbank nutzen. Die Ergebnisse zeigen damit eine deutliche Diskrepanz zwischen der strategischen Bedeutung von Wallets für Banken und ihrer heutigen Positionierung bei den Verbrauchern.
Wero besitzt hohe strategische Relevanz – auf Endkundenseite fehlt noch die Reichweite
71 Prozent der Experten bewerten Wero, die europäische Zahlungslösung, als strategisch wichtig oder sogar als zentrales Handlungsfeld für die zukünftige Positionierung ihres Instituts. Das grösste wirtschaftliche Potenzial für das eigene Institut wird im Online-Handel (77 Prozent) gesehen, gefolgt von wiederkehrenden Zahlungen und dem stationären Handel mit jeweils 55 Prozent.
Auf Endkundenseite steht Wero dagegen noch vor einem langen Weg: Lediglich 13 Prozent besitzen einen Wero-Account, ein Viertel kennt das Bezahlverfahren noch gar nicht. Die Generation Z zeigt dabei die höchste zukünftige Nutzungsbereitschaft. Gleichzeitig halten 49 Prozent der Verbraucher europäische Alternativen zu internationalen Bezahllösungen grundsätzlich für wichtig.
Digitaler Euro: Konkreter Nutzen bleibt umstritten
Die Geschäftspotenziale für Banken werden sehr unterschiedlich beurteilt. Während 38 Prozent eine Stärkung der Bankbeziehung und 36 Prozent eine engere Kundenbindung als Chance sehen, sind für 45 Prozent keine zusätzlichen Mehrwerte ersichtlich. 83 Prozent sehen zudem keinen Bedarf für den Digitalen Euro, da bestehende Zahlverfahren bereits ausreichend funktionieren.
Bei den Endkunden ist die Bekanntheit gegenüber 2024 deutlich von 38 auf 54 Prozent gestiegen. 59 Prozent sehen jedoch keinen Bedarf für den Digitalen Euro, da ihnen bestehende Bezahlverfahren ausreichen. Gleichzeitig sind durchaus Sympathien vorhanden: 40 Prozent wollen ihn ergänzend zum Bargeld nutzen und 32 Prozent begrüssen eine digitale Variante des Bargelds.
Stablecoins gewinnen strategisch an Bedeutung – private Kryptotoken bleiben Nischenthema
48 Prozent der Experten sind der Ansicht, dass viele deutsche Banken das disruptive Potenzial von Stablecoins unterschätzen. 41 Prozent sehen zudem in der dominierenden Rolle US-amerikanischer Stablecoin-Anbieter eine Gefahr für die europäische Währungssouveränität.
Bei den Endkunden sind private Kryptotoken wie Bitcoin zwar bereits 62 Prozent bekannt, als Zahlungsmittel stossen sie jedoch weiterhin auf geringe Akzeptanz. Mehr als jeder Zweite kann sich aktuell nicht vorstellen, damit zu bezahlen. Selbst bei flächendeckender Akzeptanz käme dies nur für jeden Vierten infrage.
KI schafft den grössten Mehrwert bei Sicherheit und Effizienz
Die grössten Einsatzpotenziale von Künstlicher Intelligenz im Zahlungsverkehr sehen die Experten mit deutlichem Abstand in der Betrugsprävention und im Transaktionsmonitoring (83 Prozent). Dahinter folgen die Unterstützung von Compliance- und AML-Prozessen (43 Prozent) sowie Kundenservice und Support (40 Prozent). Jeweils ein Drittel erwartet zudem deutliche Mehrwerte bei der Automatisierung von Zahlungsprozessen und der Analyse von Zahlungsdaten zur Identifikation neuer Ertrags- und Geschäftspotenziale.
Die hohe Bedeutung von KI zeigt sich auch im längerfristigen Blick: 74 Prozent sehen sie als eines der Themen mit dem stärksten Einfluss auf den Zahlungsverkehr bis 2030 – gegenüber 53 Prozent im Jahr 2024.
Der Ibi-Payment-Report 2026 zum Runterladen
Der aktuelle Payment Report gehört zu den umfangreichen Studien. Auf rund 180 Seiten werden zahlreiche Themenfelder und Aspekte ausgeleuchet, welche den Zahlungsverkehr der Zukunft prägen werden.
Der Payment Report 2026 kann als PDF kostenlos bei Ibi Research runtergeladen werden, gleich hier.