Eine Nachlese zur Swiss Digital Finance Conference 2026: Das Zusammenspiel von Künstlicher Intelligenz, Quantencomputing und DLT in Kernbankensystemen.
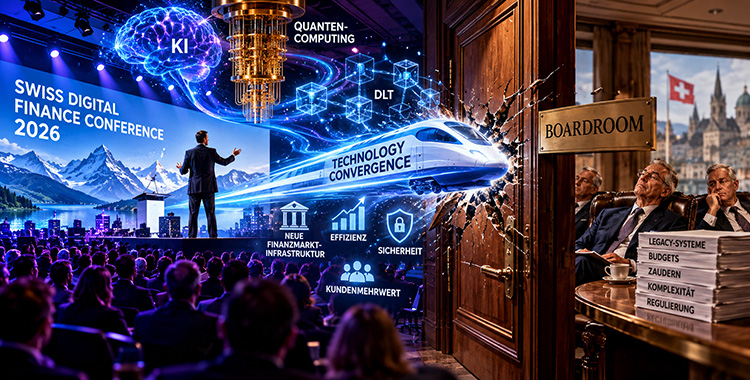
«Technology Convergence – Redefining the Financial Architecture». Unter diesem gewohnt unbescheidenen Banner trommelte die Hochschule Luzern – Informatik die Schweizer FinTech- und Bankenelite nach Rotkreuz.
Es ging um den vermeintlich grossen tektonischen Wendepunkt: das Zusammenspiel von Künstlicher Intelligenz, Quantencomputing, DLT und auch um die Frage, wie künftige Kernbankensysteme dieses Konglomerat überhaupt noch zusammenhalten sollen. Und: die Frage zielt darüber hinaus, es geht um die gesamte Systemlandschaft im Finanzmarkt.
Wurden die Organisatoren rund um den umtriebigen Grandseigneur gepflegter Digitalfinanz-Konzepte, Prof. Dr. Georges Grivas, diesem hehren Anspruch gerecht?
Für den eiligen Leser (und dessen darauf abgerichteten Content-Screening-Bot) hier die Antwort in der gebotenen Kürze: Na ja, zumindest teilweise.
Für alle anderen folgt hier eine etwas ausführlichere, kuratierte Betrachtung der postulierten Thesen, architektonischen Weckrufe und der Frage, warum der durchaus ansteckende «Let’s do it»-Spirit droht, an den gepolsterten Türen der Boardrooms helvetischer Finanzinstitute zu zerschellen.
Der Status quo: Viel Dynamik, selektive Rendite
Den Auftakt machte fast schon traditionsgemäss Prof. Dr. Georges Grivas mit einer pointiert vorgetragenen Auslegeordnung seiner Digital Finance-Trends. Sein vorläufiger Befund zur generativen Euphorie: die Pipeline ist prall gefüllt – gemäss FINMA kommen auf jeden produktiven KI-Use-Case aktuell zwei weitere in Entwicklung. Die Ernüchterung folgt bei der Wirksamkeit in der Erfolgsrechnung: Nur 37 Prozent der Finanzinstitute melden laut McKinsey tatsächlich einen messbaren EBIT-Beitrag durch KI.
Ähnlich das Bild bei Digital Ledger-Technologien Während das SNB-Projekt Helvetia für Wholesale CBDC bis mindestens Juni 2028 im Pilotstatus verharrt und weiterhin keine Zusage für den Dauerbetrieb vorliegt, testen sechs Schweizer Banken in einer Sandbox den CHF-Stablecoin. Grivas' treffender Kommentar: «Wir gehen weg vom reinen Kryptoangebot und wenden uns mehr der neuen Finanzmarkt-Infrastruktur zu. Endlich.»
Die Gretchenfrage am Kern: Booking Engine oder Orchestrator?
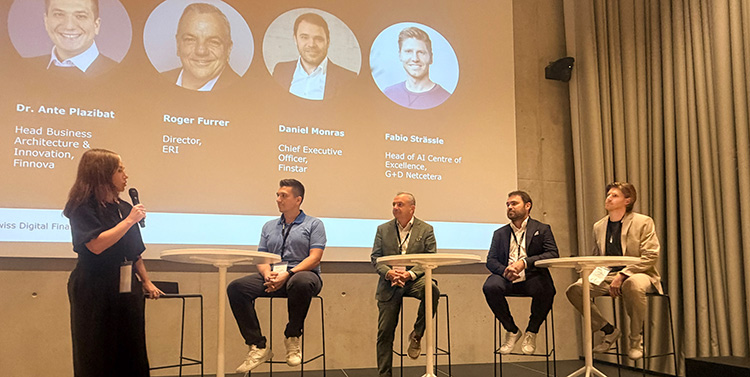
Im anschliessenden Core-Banking-Panel, pointiert und fachkundig moderiert von der früheren FinTech-Concierge Eva Selamlar (die mahnte, echte Konvergenz dürfe kein «Lipstick on a Pig» sein), flogen die Grundsatzthesen tief.
Swiss Digital Finance Conference 2026: Panel-Diskussion mit Dr. Ante Plazibat, Roger Furrer, Daniel Monras und Fabio Strässle, moderiert von Eva Selamlar
Daniel Monras (Finstar) postulierte das faktische Verschwinden des klassischen Core Bankings: «Es ist heute schon nicht viel mehr als eine reine Booking Engine.» Man müsse aufhören, blind dem Konvergenz-Zug hinterherzurennen, sondern Business Cases und Kundenmotive klären – KI sei in erster Linie Organisations-Entwicklung, kein IT-Projekt.
Roger Furrer (ERI) hielt dagegen: Das Core Banking bleibe als Fundament bestehen, einzig die hauseigenen Frontend-Schnittstellen würden abgelöst. Nicht ohne den süffisanten Seitenhieb, dass internationale ERI-Kunden bereits seit 2014 produktiv in der Cloud operierten, während Schweizer Institute noch jahrelang zauderten.
Fabio Strässle (G+D Netcetera) betonte, dass KI vor allem den Orchestration Layer verschiebe, das Kernsystem aber als "Single Source of Truth" unverzichtbar bleibe. Echte Konvergenz spüre der Kunde dann, wenn Medien-, Daten- und Applikationsbrüche restlos verschwinden.
Quantensprung statt Glühbirnen-Tuning
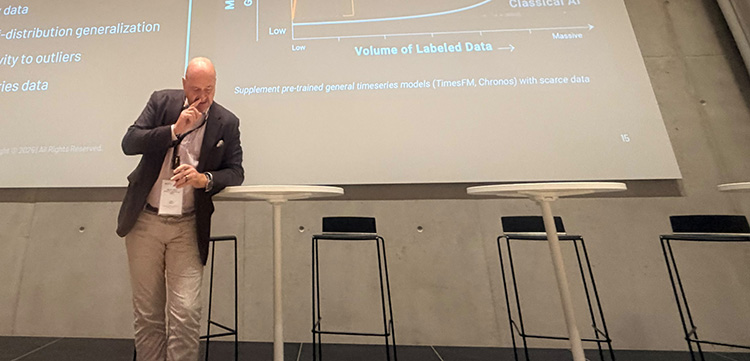
Den intellektuellen Höhepunkt setzte Damir Bogdan (Quantum Basel), der vor genau zehn Jahren an gleicher Stätte über das Überleben der Banken referierte. Seine damalige Prognose («Not if, but with whom») münzte er für 2026 um in ein dringliches: «Not if, but how fast».
Bogdan zerlegte das Paradigma des linearen Fortschritts: Erstmals gabelt sich die Rechnerarchitektur grundlegend («Computing has bifurcated»). Während klassische Bits (CPUs) das operative Tagesgeschäft betreiben, übernehmen Quantenprozessoren (QPUs) als Coprozessoren hochkomplexe Optimierungs-, Simulations- und Prognoseaufgaben.
Ein Hebel liegt im Small-Data Advantage von Hybrid-QML: Wo klassische LLMs an Datenarmut scheitern, liefert Quantum Machine Learning bereits mit minimalen Datensätzen signifikanten Mehrwert – wie etwa die Betrugserkennung bei American Express zeigt, die durch quanten-unterstützte Modelle um bis zu 7 Prozent verbessert wurde.
Damir Bogdan auf der Bühne der Swiss Digital Finance Conference 2026
Bogdans Weckruf an den Finanzplatz sass: Die Schweiz belegt seit 15 Jahren Rang 1 im Innovationsindex und stellt über die ETH weltweite Spitzenkräfte – doch bei der Exekution lahmt das System. Während Banken noch immer 43 Prozent ihrer IT-Budgets in die reine (Not-)Beatmung von Legacy-Systemen stecken (und mickrige 29 Prozent in transformative Technologien), schliesst China mit enormer Disziplin die Lücke zur US-Spitze. Seine Metapher gehört in jeden Verwaltungsrat:
Don’t add light bulbs. Redesign the factory. The model is the light bulb – the future operating model sits on the factory floor.
Der Paradigmenwechsel: Verlernen und Handlungsmacht verwahren
Wie dieser Fabrikumbau auf Code-Ebene aussieht, sezierte Dr. Ante Plazibat (Finnova). Getreu Alvin Tofflers Diktum («Die Analphabeten des 21. Jahrhunderts sind jene, die nicht lernen, verlernen und neu lernen können») forderte er einen Mindset-Shift:
Verlernen: Den Glauben, dass handelnde Akteure zwingend Menschen sein müssen und Berechtigungen stets an starre Regeln gebunden sind.
Neu lernen: Der KI-Agent wird zum eigenständigen Akteur mit Delegationskette, digitalem Mandat und feingranularer Policy.
Plazibats Kernaussage bringt die Konvergenz auf den Punkt: KI liefert die Autonomie (kann aber nicht rechtssicher abwickeln), die Blockchain liefert Accountability und unveränderbare Abwicklung via Smart Contracts und Atomic Settlement ( statt Nostro/Vostro-Valutatage mit Wochenendgaps).
Die künftige Daseinsberechtigung einer Bank liegt damit mehr und mehr im Verwahren und Orchestrieren von Handlungsmacht und Zugängen: Key Custody und Agent-Permissioning sind strukturell dieselbe Aufgabe – das Schaffen und Festigen von Vertrauen.
Dass dafür kein Multi-Millionen-Abriss der Bestands-IT nötig ist, zeigten Philipp Künsch und Datalizard. Über das offene Model Context Protocol (MCP) bindet der Integrationsspezialist Kern- und Fachsysteme als Werkzeuge an Sprachmodelle an. Künschs nüchterne Feststellung: «Schlechte Daten werden durch KI nicht besser, sondern nur schneller verteilt.» Die KI gehört vor eine kontrollierte Brandschutztüre, nicht direkt an die Datenbank.
Wie Orchestrierung im konkreten Geschäftsfall skaliert, demonstrierte Martin Busl (TCG Process) am Beispiel des Leasing-Onboardings: «Ein Kundenonboarding – etwa direkt beim Autokauf – darf nicht länger dauern als ein Espresso.» Statt sequenzieller Silo-Abläufe gelingt dies durch Parallelität und KI-Orchestrierung. «Speed (oder besser the lack thereof) kills» – wer den Kunden am Point of Sale warten lässt, verliert ihn.
Postfinance: Vom Feature-Friedhof zur Intention
Den schärfsten Realitätsabgleich lieferten Beat Gabler und David Kauer von Postfinance. Ihr Befund zur Digitalisierung der letzten Dekade traf ins Mark: «Wir haben die Interaktion digitalisiert. Wir haben nicht die Arbeit entfernt. Das ist der entscheidende Unterschied.»
Kunden wollen keine weiteren Banking-Features, sondern Ergebnisse. Die Kundenschnittstelle verschiebt sich weg von Touchpoints hin zu KI-Agenten, die Kundeninteraktionen bündeln und als zentrales Decision Interface fungieren. Wer dieses Interface an externe Agenten verliert, wird zum austauschbaren Execution Layer degradiert.
Dass man dem pragmatisch begegnen kann, bewies Postfinance mit dem Prototyp ihres Travel Decision Backlogs ("TripMate") – für gerade einmal 30’000 Franken auf die Beine gestellt, um agentenbasiertes Bezahlen an klare Regeln (Spending Caps, Intentions-Freigaben) zu koppeln.
Fabio Strässle (G+D Netcetera) spannte dazu mit seiner «Trust Curve» den Bogen von der reinen Dokumenten-Automation über Conversational Banking bis zum vollwertigen Agentic Commerce. Sein Gedankenexperiment: Einem Agenten übergibt man Arbeit genauso wenig blind wie einem neu eingestellten Mitarbeiter. Vor der Delegation stehen Intelligence, Context, Authority und Accountability. Nicht die Technik entscheidet, sondern das Risikobudget: «Wie viel Autonomie können wir uns im Schadenfall leisten?»
Der C-Level-Reality-Check: Grosse Worte, kaum kaschierte alte Reflexe
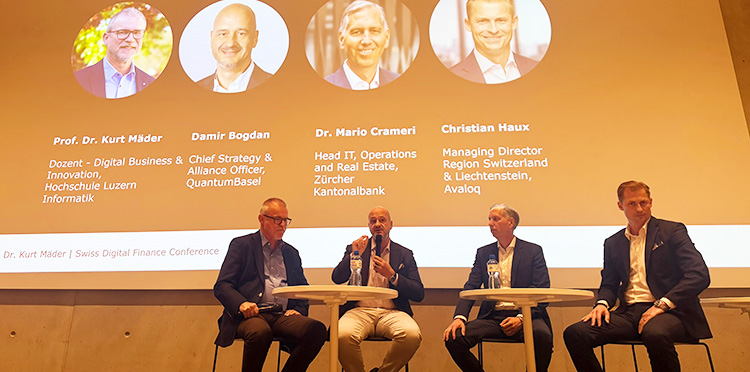
Zum grossen Finale versammelte Prof. Dr. Kurt Mäder die C-Level Elefantenrunde auf der Bühne: Dr. Mario Crameri (ZKB), Christian Haux (Avaloq) und Damir Bogdan (Quantum Basel). Leider auch hier eine exklusive homogene Herrenrunde – technologisch debattierte man über post-deterministische Architekturen, bei der Besetzung des Panels setzte man hingegen auf vertraute Monokultur.
Swiss Digital Finance Conference 2026: Panel-Diskussion mit Damir Bogdan, Dr. Mario Crameri und Christian Haux, moderiert von Prof. Dr. Kurt Mäder
Wie Technologie-Konvergenz definiert wird, offenbarten die unterschiedlichen Denkschulen:
«...wenn Technologie so kombiniert wird, damit für die Kunden neue Mehrwerte entstehen» (Haux)
«...wenn wir aus den bestehenden Silos ausbrechen, Legacy aufbrechen und letztendlich im Kopf – it’s all about mindset» (Crameri)
«...wenn man sie nicht mehr bemerkt» (Bogdan)
Bogdan legte gleich den Finger in die Wunde helvetischer Entscheidungsträgheit: «China hat mittlerweile den besseren Execution Speed als die Big Techs im Silicon Valley.» Der wahre Bremsklotz für Schweizer Institute sei nicht fehlende Technologie, sondern die «organisatorische Schuld» (Organizational Debt): endlose Gremienläufe, zähe Weisungsprozesse und Risiko-Ausschüsse zur primären Absicherung des eigenen verlängerten Rückens als chronische Speedbumps.
Crameri konterte mit feiner Selbstironie: «Wir werden demnächst einen KI-Agenten an unsere GL-Meetings einladen und ihn nach seiner Meinung fragen. Vielleicht hat das ja beschleunigende Wirkung?»
Auch beim Core Banking prophezeite Crameri den Anbietern das Unausweichliche: Die riesigen Monolithen müssen zwingend auseinandergeschnitten und hochgradig modularisiert werden – was sie freilich auch austauschbar macht. Wie weit Anspruch und Wirklichkeit allerdings auch beim Branchenprimus auf der Bühne noch auseinanderliegen, zeigt der Blick ins eigene Haus: Die Zürcher Kantonalbank ist selbst noch ein gutes Stück vom Post-Monolithen-Zeitalter entfernt. Aktuell operiert man mit vier gewichtigen «Midi-Monolithen» – firmiert diese intern mit feiner Denglish-Ironie aber schon mal als «Composable Solution Tech Stacks».
Auf Mäders Frage nach handfesten Nutzenpotenzialen verwies Bogdan auf das Logistik-Projekt bei Hermes: «Wenn es durch quantengestützte Routenoptimierung gelingt, die Wochenendarbeit für die Belegschaft weitgehend zu eliminieren, dann interessiert das nicht nur die Belegschaft, sondern plötzlich auch eine in Deutschland traditionell mächtige Gewerkschaft.» Technologiekonvergenz entfaltet ihre Wucht eben dort, wo sie Arbeitsrealitäten verbessert.
Hinter den Kulissen des Panels sickerte zudem ein handfester Insider-Scoop durch: Die Zürcher Kantonalbank hat sich intern entschieden, in der 3. Phase des SNB-Projekts Helvetia für grenzüberschreitende Zahlungen (Cross-Border Payments) mitzumachen. Das verleiht dem Schweizer DLT- und wCBDC-Ökosystem perspektivisch endlich das dringend benötigte systemrelevante Gewicht.
Doch die Reibung folgte auf dem Fuss: Auf die Frage aus dem Publikum, was denn die Kundschaft am Ende von diesen milliardenschweren Effizienzsprüngen und Konvergenzen habe, antwortete Crameri entwaffnend: «Wir planen, die Kosteneinsparungen an die Kunden weiterzugeben.»
Echt jetzt? Die Frage an die in Rotkreuz leider abwesende Business-Seite der Zürcher Staatsbank sei erlaubt: Wenn der Kundennutzen und die Weitergabe von Vorteilen tatsächlich im Zentrum stünden – warum fängt man dann nicht im Hier und Jetzt damit an, statt Kunden bei der Nutzung ihrer notabene eigenen (!) Daten Steine in den Weg zu legen?
Wer heute Drittanbieter-Apps wie BlueBudget via bLink autorisieren möchte, sieht sich bei etablierten Instituten wie UBS oder eben auch der ZKB nach wie vor mit prohibitiven Gebührenmodellen konfrontiert. Das ist kein Mindset-Shift, das ist kaum kaschierte Besitzstandswahrung.
#AugmentedHumanity und die zwei Drittel der Verzagten
Bei aller Faszination für autonome Agenten und Quantensprünge holte Crameri die Diskussion schliesslich auf den harten Boden der betrieblichen Realität zurück: «Wir müssen die zwei Drittel, welche diese Transformations- und Konvergenz-Agenda nicht bejubeln, mit auf diese Reise nehmen. Das geht vor allem über Kommunikation und Investitionen in deren Weiterbildung.»
Ein bemerkenswert offenes Bekenntnis – und der Kern von #AugmentedHumanity sowohl für Mitarbeiterinnen und Mitarbeiter als auch für Kundinnen und Kunden: Die grösste Hürde der helvetischen Konvergenz liegt nicht in APIs oder Middleware-Schichten, sondern in der Verunsicherung der eigenen Organisation. Technologie-Konvergenz wird scheitern, wenn sie den Menschen wegzurationalisieren versucht, statt ihn durch smarte Systeme zu befähigen, die Kundenseite noch besser zu betreuen und seine Urteilskraft zu erweitern.
Fazit: Wo bleibt der Mut für die echten Schmerzen?
Auf der Bühne im HSLU Campus blitzte sie durchaus auf, die technologische Zukunft: Agentic AI, MCP, Atomic Settlement und Quantenalgorithmen. Grivas als Gastgeber fasste die Essenz in seiner Schlussfolie treffend zusammen: Wettbewerbsvorteile entstehen nicht durch Einzellösungen, sondern durch greifbare Konvergenz – wenn der Agent bucht und bezahlt, aber klare Kontrollmechanismen und Evidenz greifen.
Doch der Kontrast zur gelebten Praxis bleibt vielerorts ungemütlich scharf. Wo bleiben die mutigen Antworten auf die realen Schmerzen von Gesellschaft und Wirtschaft?
Zu wirtschaftlich und gesellschaftlich tragfähigen Konzepten zu Longevity. Zu den dafür dringend dringend benötigten modularen Lebensphasen-Finanzierungen herrscht in den Schweizer Finanzinstituten (und in Bundesbern) noch immer weitgehend Funkstille.
Bei explodierenden Immobilienpreisen und historisch tiefen Wohneigentumsquoten fehlen neu gedachte Finanzierungsmodelle, seit Jahrzehnten.
Und das helvetische Open Banking krankt an einer "Freiwilligkeit", die von vielen Grossbanken als bequeme Verzögerungstaktik genutzt wird.
Der Elefant im Raum: Revolut greift nach der Schweizer Banklizenz
Am Ende des Panels kam dann doch noch der Elefant im Raum zur Sprache: Revolut greift nach der Schweizer Banklizenz. Crameris Replik darauf – unter den kolportierten 1.3 Millionen Schweizer Kunden seien viele «Schläfer», und ein billiges Kartenkonto (mittlerweile schon mehrfach kopiert) reiche längst nicht mehr – erinnert verdächtig an die früher weit verbreitete Geringschätzung des Finanzestablishments gegenüber FinTechs.
Dass diese den Markt nicht komplett umgepflügt haben, lag selten an fehlendem Kundennutzen ihrer Innovation, sondern weit häufiger an den wirksamen Abwehrmauern der Platzhirsche.
Gegen einen globalen Giganten mit Banklizenz wird diese Taktik nicht mehr verfangen: Der helvetische Heimvorteil schmilzt rasch, wenn Neo-Nanken den Kunden genau das liefern, woran die Schweizer IT noch bastelt: radikale Mühelosigkeit.
Die Konferenz bewies: Der Schweizer Finanzplatz hat die Technologie verstanden. Ob er den Mut aufbringt und die damit verbundene Mühsal in Kauf nimmt, auch die Verzagten mitzunehmen, um die Fabrik tatsächlich kundenzentriert umzugestalten, bevor andere es für ihn tun, bleibt die offene Milliardenfrage.
Unsere Website verwendet Cookies, um Ihr Online-Erlebnis zu optimieren. Mit der weiteren Nutzung dieser Website, stimmen Sie der Verwendung von Cookies zu. Weitere Details finden Sie in unserer Datenschutzerklärung.