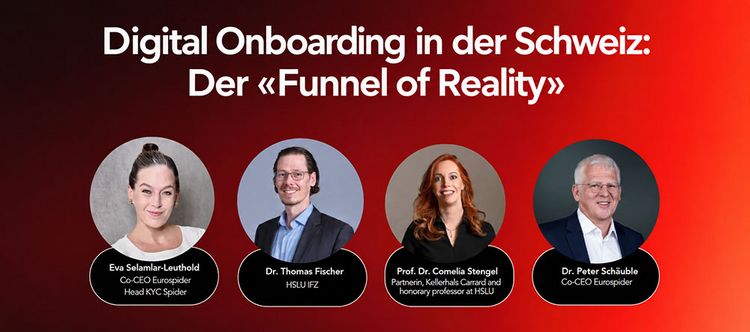
Die Teilnehmer des Panels anlässlich der Präsentation der Studie | Quelle: KYC Spider | HSLU
Das Resultat der ersten Studie zum digitalen Onboarding von Firmenkunden und einer Panel-Diskussion zum Thema: Es gibt noch viel zu tun.
Beim digitalen Onboarding von Firmenkunden stehen für Finanzdienstleister mehrere Punkte im Vordergrund, die erfüllt werden müssen: Kundenerfahrung, Business-Orientierung, Technologie und Compliance. Vier Kernbereiche, die Banken und Finanzdienstleister intelligent zusammenbringen und gleichzeitig ausbalancieren müssen.
Harkt es an einem dieser Punkte, sind unter Umständen regulatorische Vorschriften nicht erfüllt. Oder für den Kunden am anderen Ende, der ein Konto eröffnen möchte, bricht der gesamte Online-Prozess zusammen. Das verärgert Kunden und bremst Neugeschäfte aus.
Wie fit sind Finanzdienstleister in der Schweiz beim digitalen Onboarding von Firmenkunden?
Das ETH Spin-Off Eurospider Information Technology (Eurospider) und die Hochschule Luzern (HSLU IFZ) haben unterstützt von Innosuisse die erste Studie zum Thema durchgeführt – mit erstaunlichen Ergebnissen.
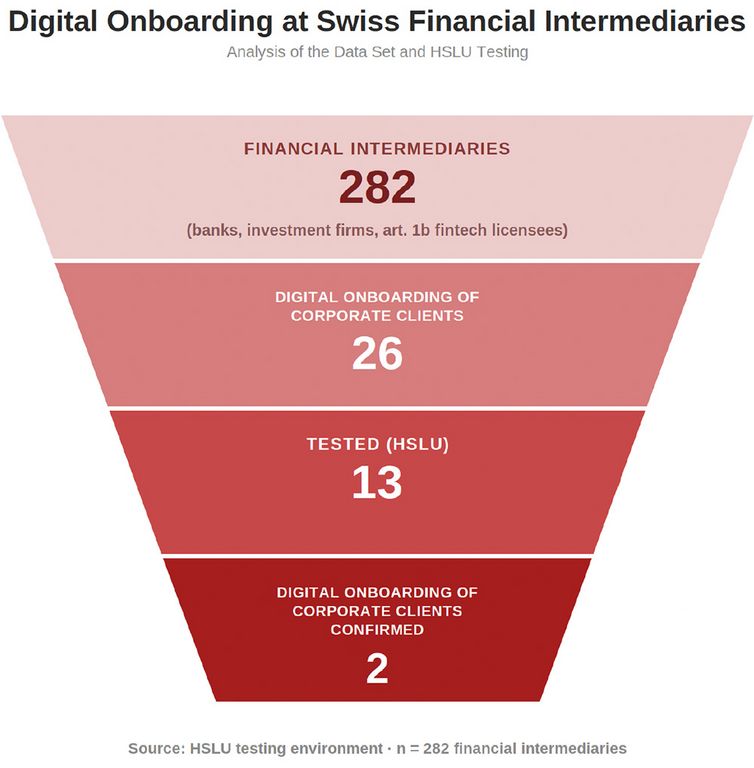
Eva Selamlar, Co-CEO von Eurospider, fasst das ernüchternde Resultat in die Formulierung des «Funnel of Reality». Von 282 Finanzdienstleister verfügen nur gerade 26 über ein digitales Onboarding für Firmenkunden.
Klick auf das Bild vergrössert die Grafik | Quelle: Eurospider, HSLU
Nur zwei der 13 getesteten Institute – und damit zwei von insgesamt 282 Finanzintermediären – verfügen über ein nachweislich funktionierendes digitales Onboarding für Firmenkunden. 13 weitere Institute konnten aus Ressourcengründen noch nicht getestet werden – eine Fortsetzung der Studie ist geplant.
Im allerbesten Fall kommen so 15 funktionierende Lösungen zusammen (2 plus die 13 ungetesteten), im schlechtesten bleibt es bei den bestätigten zwei. Im kürzlich durchgeführten Panel nach der Präsentation der Studie sorgten diese Zahlen für Erstaunen. Sie zeigen eindrücklich, wie gross die Lücke zwischen Schweizer Digitalisierungs-Selbstverständnis und tatsächlicher Umsetzung ist.
Es muss nicht von Anfang an bereits alles digital sein – schon eine schrittweise Digitalisierung, zum Beispiel die interaktive Abfrage der Kontrollstruktur, bringt viel Nutzen für Bank und Firmenkunden
Eva Selamlar, Co-CEO Eurospider
Was es braucht – und was nicht genügt
Die vier genannten Themenkreise stehen in einem anspruchsvollen, sich gegenseitig beeinflussenden Spannungsfeld: Es reicht nicht, wenn ein Unternehmen in zehn Minuten geonboardet ist, aber danach hört, es sei im falschen Kanton ansässig. Ebenso wenig reicht es, wenn eine Bank ein KMU medienbruchfrei onboardet, aber nicht merkt, dass die Kontrollinhaberin ein grosses Reputationsrisiko darstellt. Und ebenso unbefriedigend ist es, wenn eine Firma mit akutem Finanzierungsbedarf nach Abschluss des Onboardings hört, ein Kundenberater melde sich erst in rund fünf Werktagen.
Ein digitaler Onboarding-Prozess birgt zudem eigene, teilweise auch neue Sicherheitsrisiken: Banken sind gut beraten, früh zu erkennen, ob eine Kontoeröffnungsanfrage von einem seriösen Unternehmen stammt oder betrügerisch motiviert ist, sei dies mit Deepfake oder anderen Methoden.
Die Frage ist nicht, ob Finanzinstitute einen digitalen Onboarding-Prozess für Firmenkunden anbieten sollten, sondern wie sie ihn optimal gestalten: Richtig umgesetzt, verbessert er das Kundenerlebnis, steigert Effizienz und Qualität und ermöglicht zugleich eine bessere Risikoeinschätzung
Dr. Thomas Fischer, IT-Management HSLU IFZ
Empfehlungen: Kleine Stellschrauben mit grosser Wirkung
Bei der Vorstellung der Studie präsentierte die HSLU Beobachtungen aus den 13 Tests und zeigte, wie sich die Kundenerfahrung mit vergleichsweise kleinem Aufwand deutlich verbessern liesse.
Ein Dokument-Upload mit anschliessendem "Auto-Fill" der Eingabefelder etwa wird als zeitsparend, modern und damit positiv wahrgenommen. Dasselbe gilt für eine optische Prozessführung, etwa über Menüleisten oder mit integriertem "Fortschrittsbalken": Firmenkunden sehen so, wo sie im Prozess stehen. Unklarheit über die Prozessdauer oder plötzlich angekündigte Folgetermine führen dagegen zu Abbrüchen.
Überraschend: Keine der getesteten Banken gab den Firmenkunden von Beginn weg eine Liste der Mindestdokumente und -informationen mit, die fürs Onboarding bereitzuhalten sind – etwa Handelsregisterauszug, amtliches Identifikationsdokument der eröffnenden Person oder Angaben zur Kontrollstruktur.
Positiv fielen der HSLU jene Banken auf, die mit Hilfe von KI eine vom Firmenkunden editierbare Kurzzusammenfassung vorbereiten – etwa ein Firmenporträt auf Basis von SHAB, Firmenwebsite und weiteren öffentlichen Quellen –, statt die Kundin einfach ein Freitextfeld ausfüllen zu lassen.
Werden zudem gleich zu Beginn allfällige Restriktionen offengelegt – etwa dass nur Firmen aus einer bestimmten Schweizer Region als Kundschaft infrage kommen –, spart das allen Beteiligten Zeit.
Positiv verzeichnete die HSLU zudem, wenn eine Bank schon im Onboarding-Prozess versuchte, Kundenbedürfnisse und Bankprodukte aufeinander abzustimmen.
Spannend auch die Beobachtung von Dr. Thomas Fischer: Ein kürzeres Onboarding bedeutet nicht automatisch eine bessere Kundenerfahrung. Das gilt zum Beispiel dann, wenn nach abgeschlossenem Prozess weitere Onboarding-Schritte in Aussicht gestellt werden.
Beim Digitalen Onboarding von KMU gibt es viel Potenzial für alle Beteiligte – einiges ist schon erreicht und muss nun fertiggestellt werden
Dr. Peter Schäuble, Co-CEO Eurospider
Die Knacknuss: Kontrollstrukturen und Transparenzregister
In seinem Impulsvortrag zeigte Dr. Peter Schäuble anhand mehrerer beispielhafter Kontrollstrukturen: Das korrekte Erfragen des wirtschaftlich Berechtigten oder Kontrollinhabers ist eine der komplexesten Aufgaben im Onboarding.
Anhand mehrstufiger und zirkulärer Beteiligungsketten zeigte er, wie anspruchsvoll die Identifikation wird, besonders auch wenn Aktionärbindungsverträge (ABV) im Spiel sind. Oft weiss ein Unternehmen selbst nicht immer zuverlässig, wer über einen ABV die faktische Stimmenmehrheit hält.
In der Vergangenheit mag dies in der Praxis noch durchgegangen sein. Aufgrund des neuen Transparenzregistergesetzes (TJPG), das am 1. Oktober 2026 in Kraft tritt und nicht nur für rund 500'000 Firmen, sondern auch für Finanzintermediäre zusätzliche Pflichten bringt, erwarten Eva Selamlar und weitere Branchenvertreter eine neue, strengere Praxis, wenn es um die bisher gängige und anerkannte Praxis der Selbstdeklaration geht.
Digitales Onboarding ist machbar, auch für juristische Personen – sein volles Potenzial entfaltet es, wenn GwG, Datenschutz und geschäftliche Anforderungen von Anfang an in einem durchgängigen Prozess zusammengedacht werden
Prof. Dr. Cornelia Stengel, Partnerin Kellerhals Carrard
Aus regulatorischer Sicht ergänzte Cornelia Stengel in der Panel-Diskussion, dass oft unterschätzt werde, wie stark sich vermeintlich kleine Änderungen auf die Onboarding-Prozesse einer Bank auswirken können – mit teils erheblichen Kosten. Als Beispiel nannte sie das Wohnsitzerfordernis, das in der Vernehmlassung zur laufenden Revision des FINMA-Rundschreibens zu Video- und Online-Identifikation auf breite Opposition stiess.
Diskutiert wurde im Panel auch der künftige Einsatz von KI-Agenten im Auftrag von Firmenkunden. Auf die Frage, was für die Bank das Wichtigste sei, wenn plötzlich alle Firmenkunden per KI-Agent ein Konto eröffnen wollten, antwortete Cornelia Stengel gewohnt schlagfertig: «Eine Vollmacht».
Zwar erforderte auch die Einführung von Word einst keine eigenständigen Vollmachten – doch in Kombination mit Kontaktaufnahme, Interaktion und Vertragsabschluss müsse geklärt werden, wie weit die Vertretungsbefugnis reicht, wem sie zuzurechnen ist und wie lange sie gilt.
Zwei von 282 — und noch viel zu tun
Von 282 untersuchten Finanzdienstleistern bieten 26 digitales Onboarding für Firmenkunden an. 13 wurden von der HSLU getestet – und nur bei zweien davon funktioniert es tatsächlich von Anfang bis Ende, ohne Medienbrüche oder sonstige Hindernisse.
Die grössten offenen Fragen liegen im Hintergrund: Wie prüft ein Finanzintermediär komplexe Kontrollstrukturen – Aktionärbindungsverträge eingeschlossen? Was bedeutet das neue, am 1. Oktober 2026 in Kraft tretende Transparenzregistergesetz für die Selbstdeklaration des Kunden im Rahmen der GwG-Revision? Und was braucht es primär, damit sich ein Finanzintermediär zu Recht auf einen KI-Agenten der Kunden verlassen darf?
Für Cornelia Stengel ist digitales Onboarding von Firmenkunden zwar komplex, aber definitiv nicht unmöglich. Einig waren sich alle Panelisten auch im folgenden Punkt: Bevor über den Einsatz von KI-Agenten gesprochen wird, sei dies nun bank- oder kundenseitig, bleibt noch viel zu tun.
HSLU und Eurospider wollen die Studie fortführen und den Testdatensatz ausweiten. Interessierte sind eingeladen sich zu melden, um mehr Licht in ein breites Feld zu bringen, das noch lange nicht ausgeleuchtet ist.
Unsere Website verwendet Cookies, um Ihr Online-Erlebnis zu optimieren. Mit der weiteren Nutzung dieser Website, stimmen Sie der Verwendung von Cookies zu. Weitere Details finden Sie in unserer Datenschutzerklärung.